Çin'de Kömür İlk Kez Yüzde 50'nin Altında, Hindistan'da Rekor Yenilenebilir Ayı: 2026 Yazının İki Pay Eşiği
Temmuz sonu ile Ağustos başında, birkaç gün arayla, gelişmekte olan dünyanın en büyük iki elektrik sistemi pay eşikleri raporladı. Çin Ulusal Enerji İdaresi, kömür yakıtlı santrallerin 2026'nın ilk yarısında 2,5 trilyon kilovatsaat ürettiğini — elektrik üretiminin yüzde 49,7'si, kayıtlardaki ilk yüzde 50 altı yarıyıl — ve yenilenebilir üretimin ilk kez karmanın yüzde 40'ını aştığını açıkladı. Grid-India verileri ise Temmuz'un Hindistan tarihinin en yüksek yenilenebilir üretim ayı olduğunu gösterdi: 36,25 milyar kilovatsaat, büyük hidroyu dışlayan tanımla üretimin yüzde 20,0'ı; kömürün payı yüzde 65,7 ile on iki ayın en düşüğü. İki eşiğin mekaniği farklı. Çin'de kömür üretimi yüzde 3,4 büyürken tüketim yüzde 5,3, yenilenebilir üretim yaklaşık yüzde 9 büyüdü — benzer-benzere bazda yaklaşık 0,9 puanlık yıllık pay düşüşü. Hindistan'da ise kömür üretimi bir yıl öncesine göre yüzde 12,8 daha yüksekti ve payı geçen Temmuz'un üzerindeydi; Temmuz payı, rekor yenilenebilir üretim üst üste ikinci ay gerileyen hidroyla buluşunca Haziran'daki yüzde 69'dan düştü. İkisi de kömürden hacimsel bir çıkış değil. Bu sayı, iki tabloyu grafiklerle ve tek tabloyla ortaya koyuyor.
Çin Ulusal Enerji İdaresi 30 Temmuz'da, kömür yakıtlı santrallerin 2026'nın ilk yarısında 2,5 trilyon kilovatsaat, yani ülke elektrik üretiminin yüzde 49,7'sini ürettiğini raporladı — kayıtlardaki ilk yüzde 50 altı yarıyıl. Grid-India'nın aylık verileri ise 1 Ağustos'ta, Hindistan tarihinin en güçlü yenilenebilir üretim ayını gösterdi: yıllık yüzde 30 artışla 36,25 milyar kilovatsaat; güneş, rüzgâr, biyokütle ve küçük hidroyu sayan, büyük hidroyu dışlayan CEA tanımıyla üretimin yüzde 20,0'ı. Rakamlar hacmi değil payı ölçüyor: Çin'de kömür üretimi yarıyılda yüzde 3,4, Hindistan'da sıcak hava talebinin zirve yaptığı Temmuz'da yüzde 12,8 büyüdü. Farklı olan, altta yatan aritmetik. Çin'de temiz arz da talep de kömürden hızlı büyüdü. Hindistan'da ise rekor ay, hidro üretiminin üst üste ikinci ay gerilemesiyle çakıştı ve kömürün payı — on iki ayın düşüğü olmakla birlikte — Temmuz 2025'in üzerindeydi. Pay değişimi ile hacim değişimi ayrımı, izleyen her sayının içinden geçiyor.
Çin: ilk yarıda kömür yüzde 49,7
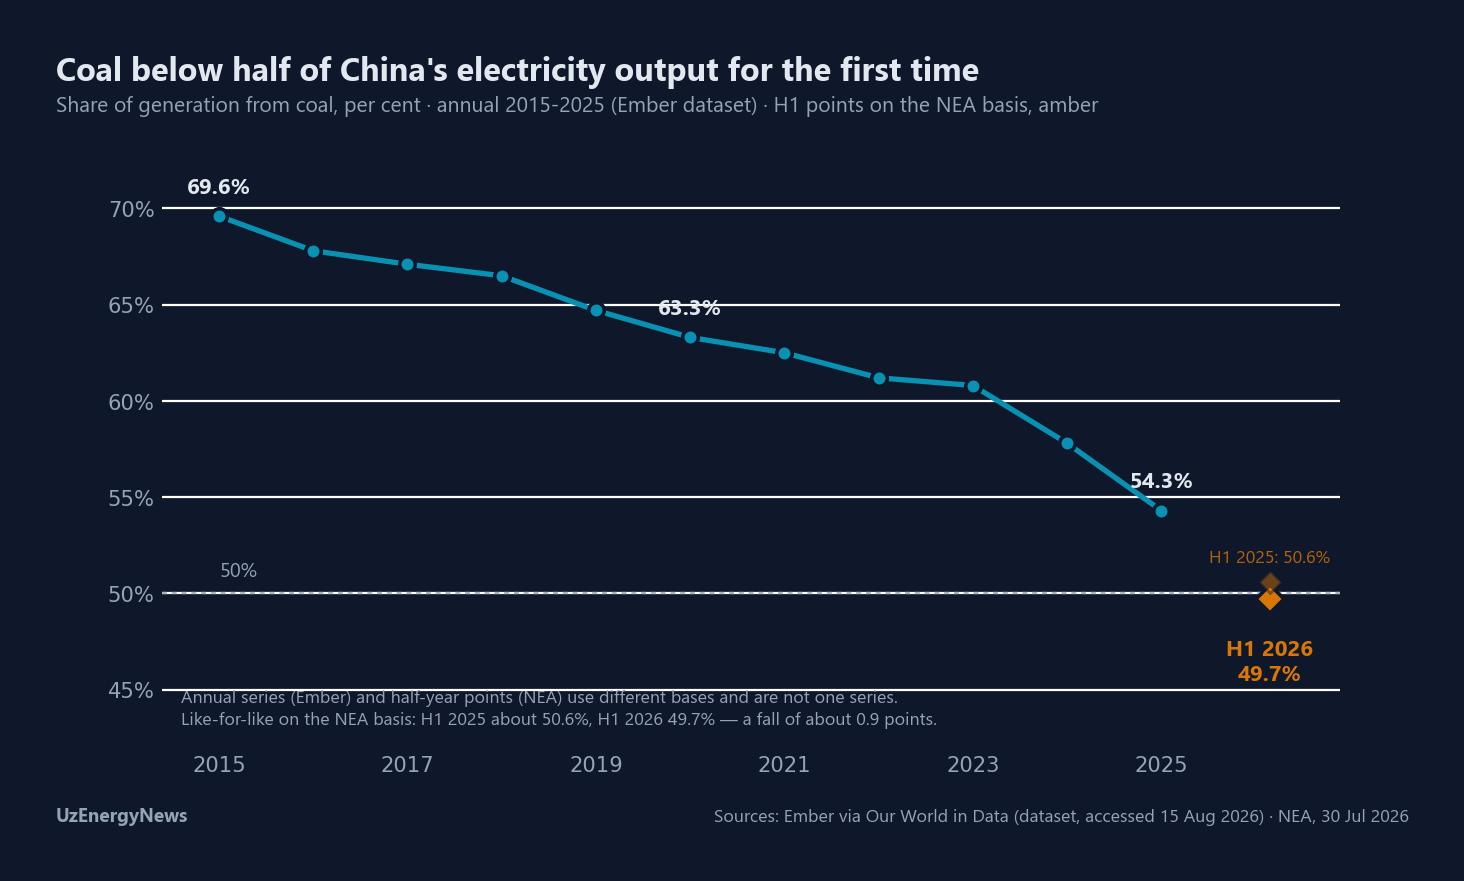
2026'nın ilk yarısında elektrik tüketimi 5.099,9 teravatsaat ile yüzde 5,3 arttı. Üretim tarafında kömür 2,5 trilyon kilovatsaat ile üretimin yüzde 49,7'sini oluşturdu. Yenilenebilir üretim yaklaşık yüzde 9 artışla 2 trilyon kilovatsaate yaklaştı ve yüzde 41,2 ile ilk kez üretimin yüzde 40'ını aştı; rüzgâr ile güneş birlikte 1,2 trilyon kilovatsaati geçti — tüketimin yaklaşık çeyreğine denk. Yıllık seri eşiğe ölçeğini veriyor: Ember veri setinde kömürün payı 2015'te yüzde 69,6, 2025'te yüzde 54,3 idi. Yarıyıl rakamı Çin resmî istatistiğinden geliyor — farklı bir baz; o bazda 2025'in ilk yarısı yaklaşık yüzde 50,6'ydı, yani benzer-benzere düşüş yaklaşık 0,9 puan — ve mevsimsel nedenlerle 2026 tam yıl payının yüzde 50'nin üzerine dönmesi mümkün. 2025 arka planı: temiz üretim ilk kez talep artışının tamamını karşıladı ve kömür üretimi 2015'ten bu yana ilk kez düştü — Ember hesabıyla 71, Carbon Brief'in erken tahminiyle yaklaşık 90 teravatsaat. Elektrik sektörü CO2'si 2025'te yüzde 1,5 azaldı; ekonomi genelinde emisyonlar 21 ay boyunca yatay veya düşüşteydi, 2026'nın ilk çeyreğinde ise yaklaşık yüzde 2 arttı (CREA). Kesinti: ilk yarıda 360 teravatsaat rüzgâr ve güneş üretimi kesildi, yıllık artış yüzde 49 — yarıyılın yaklaşık 257 teravatsaatlik tüketim artışının tamamından fazla (CREA/GEM).
Kapasite eklemeleri: 2025 rekoru, 2026 ilk yarı düşüşü
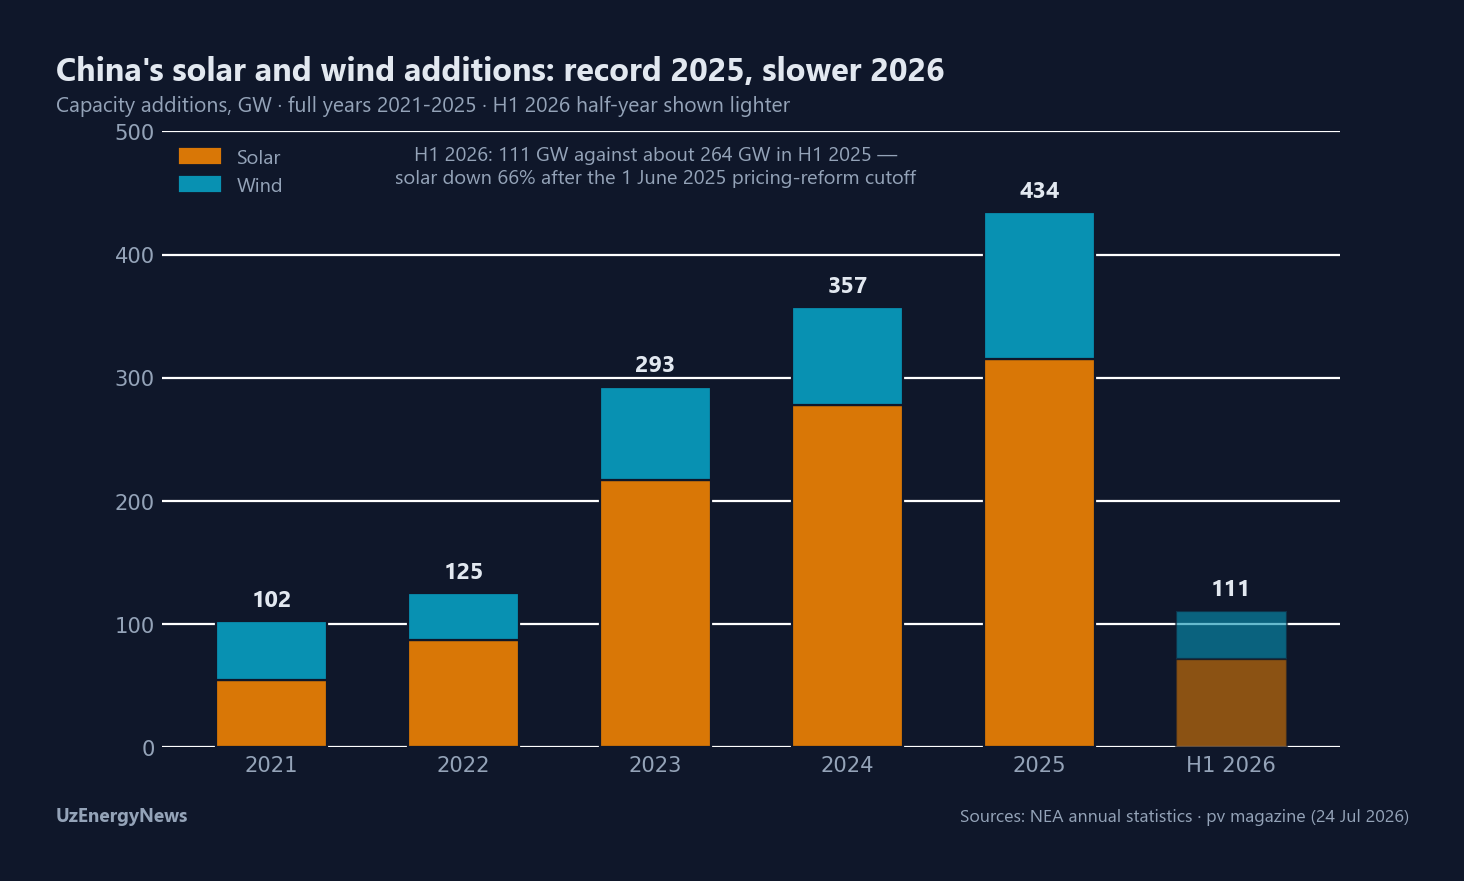
Çin 2025'te 315,1 gigavat güneş ve 119,3 gigavat rüzgâr ekledi — ikisi de rekor. Haziran 2026 itibarıyla kümülatif rüzgâr ve güneş, bir yılda yüzde 16,8 artışla 1,95 teravata ulaştı; toplam filo 4,04 teravat ve fosil-dışı kaynaklar kurulu gücün yüzde 60'ının üzerinde. 2026'nın ilk yarısı farklı bir tempoda ilerledi: güneşte yıllık yüzde 66 düşüşle 72,1 gigavat, rüzgârda 39 gigavat — 2025'in ilk yarısındaki yaklaşık 264 gigavata karşılık 111 gigavat. Haberler düşüşü, sabit tarifeleri fark sözleşmeleriyle değiştiren ve bağlantıları 1 Haziran 2025 eşiğinden önceye çeken Şubat 2025 fiyat reformuna bağlıyor. Hedefler yine de ilerledi: 2030 için konulan 1.200 gigavatlık rüzgâr-güneş hedefi 2024'te altı yıl erken aşıldı; Eylül 2025'te açıklanan ulusal katkı beyanı 2035'e 3.600 gigavat ve üzerini koyuyor. Kömür kapasitesi: öneriler 2025'te 161 gigavatla rekor kırdı ve 78 gigavat devreye girdi — on yılın en yükseği; 2026'nın ilk yarısında 30 gigavat hizmete girerken 2,7 gigavat emekli edildi (CREA/GEM).
Hindistan: rekor yenilenebilir ayı, yüzde 12,8 artan kömür üretimiyle
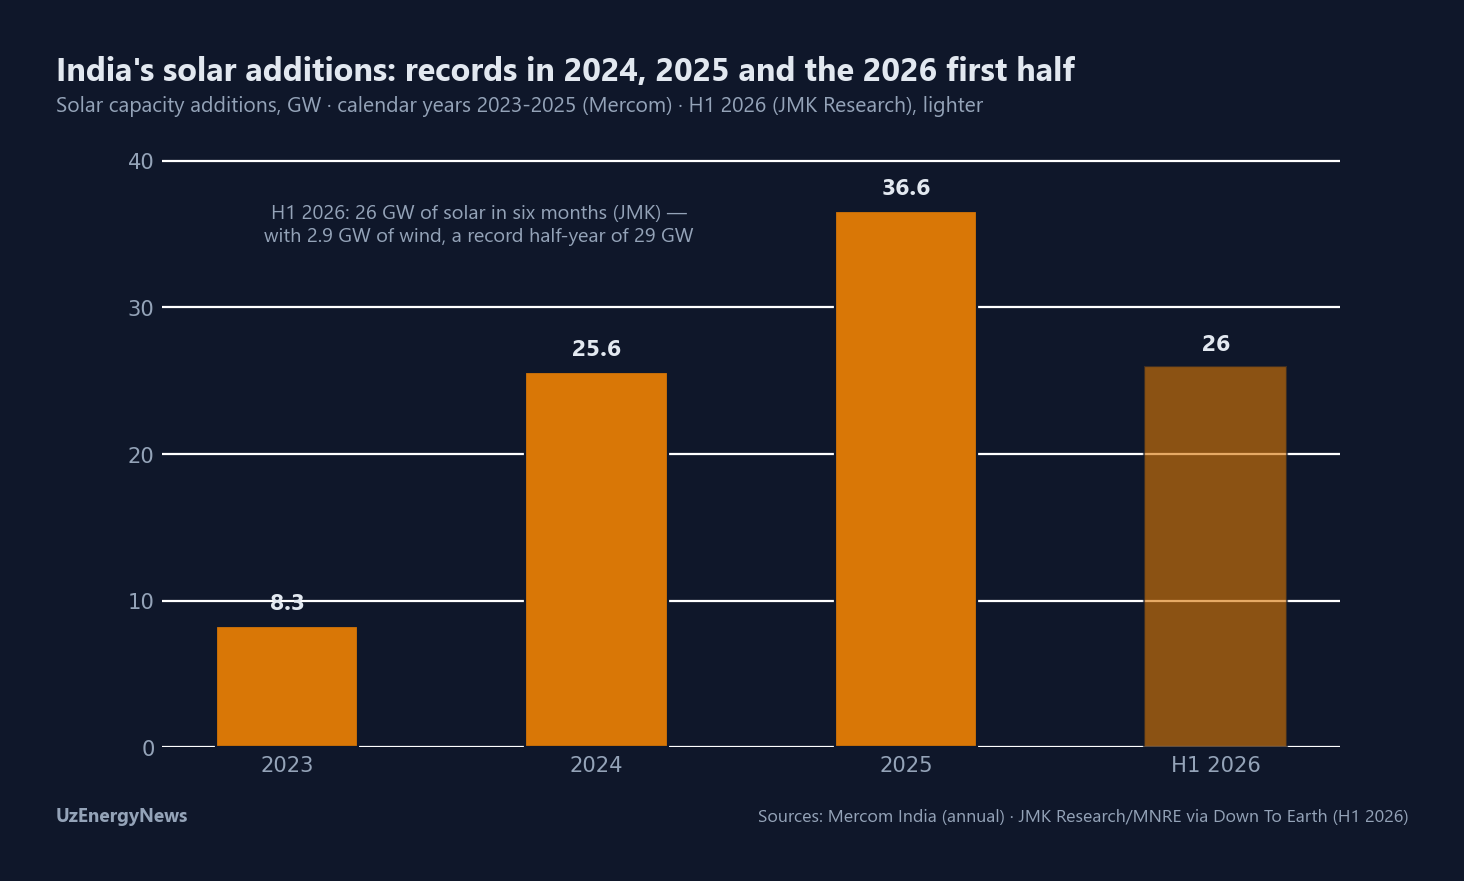
Temmuz rekoru net: yıllık yüzde 30 artışla 36,25 milyar kilovatsaat yenilenebilir üretim — ayın kendisi de yüzde 10,4 büyüyen 181,79 milyar kilovatsaatlik toplam üretimin yüzde 20,0'ı. Kömürün payı yüzde 65,7 ile on iki ayın en düşüğüydü, Haziran'daki yüzde 69'dan geriledi — ama kömür üretimi bir yıl öncesine göre yüzde 12,8 arttı ve hidro üretimi zayıf yağışlarla üst üste ikinci ay geriledi. 13 Temmuz'da saat 12.05'te şebekeye bağlı güneş ve rüzgâr çıkışı 103,7 gigavata ulaşarak ilk kez 100 gigavatı aştı ve o anda şebeke yükünün yüzde 42,79'unu karşıladı. IEA'nın kullandığı takvim-yarıyıl ölçüsünde güneş ve rüzgâr, 2026'nın ilk yarısında Hindistan elektriğinin yüzde 16,5'ini üretti — bir yıl önce yüzde 14,0; güneş yüzde 31, rüzgâr yüzde 12 arttı — talep yaklaşık yüzde 6 büyüdü ve zirve talep 21 Mayıs'ta 270,8 gigavatlık rekor kırdı. Kapasite iki eşiği geçti: fosil-dışı kaynaklar 31 Temmuz'da 300,5 gigavata ulaştı — 552 gigavatlık filonun yüzde 54'ünden fazlası ve 2030 için konulan 500 gigavat hedefinin yüzde 60'ından çoğu — ve ilk yarının 29 gigavatlık güneş-rüzgâr eklemesi bir yarıyıl rekoruydu (güneş yüzde 43 artışla 26 gigavat, bunun 6,4'ü PM Surya Ghar programı altındaki çatı üstü; rüzgâr yüzde 16 düşüşle 2,9). 2025'te fosil üretim yüzde 3,3 azalırken güneş ve rüzgâr karmanın yüzde 14'üne çıktı ve Hindistan'ın güneş eklemeleri ilk kez ABD'yi geçti — Ember sayımıyla 38'e karşı 35 gigavat AC; Mercom sayımı 36,6. Kömür boru hattı: 23,5 gigavat inşaatta, 107,3 gigavat inşaat öncesi aşamada; resmî planlama kömür kapasitesini 2031-32'ye kadar 223'ten 283 gigavata çıkarıyor. Coal India'nın üretimi Nisan-Haziran'da yüzde 7,5 düştü; şirket yaklaşık 28 milyon tonluk ocak-başı stoğunu eritti ve sevkiyatı yüzde 3,5 artırdı.
Pay değişimi ile hacim değişimi yan yana
Tablo, hareket edeni sıkça okunduğu şeyden ayırıyor. Çin'de pay, yükselen bir kömür tabanı üzerinde düştü: hacimde artı yüzde 3,4; benzer-benzere payda eksi yaklaşık 0,9 puan. Hindistan'da Temmuz'un kömür hacmi bir yıl öncesinden yüzde 12,8 yüksekti ve payı Temmuz 2025'in üzerindeydi; on iki ayın düşüğü, rekor yenilenebilir üretim ile iki aydır gerileyen hidronun ürettiği yıl-içi bir harekettir. İki sistem de rekor temiz kapasiteyle birlikte kömür kapasitesi eklemeye devam ediyor. Küresel çerçeve: Çin ile Hindistan birlikte dünya elektrik kullanımının üçte birinden fazlasını oluşturuyor ve dünya talebi IEA'nın yıl ortası güncellemesine göre bu yıl yüzde 3,6 büyüyor — iki ülke de bundan hızlı. Dünya karmasında yenilenebilir-kömür geçişinde iki referans veri seti kapsam farkıyla ayrışıyor: Ember muhasebesinde yenilenebilirler 2025'te yüzde 33,9'a karşı 33,0 ile kömürü zaten geçti; IEA geçişi 2026'ya koyuyor. İzleme noktaları: Çin'in tam yıl kömür payı ve reform sonrası ekleme temposu; Hindistan'ın muson hidrolojisi ve yaz kömür yakımı; iki ülkenin kömür boru hatları.
| Ölçü | Çin | Hindistan |
|---|---|---|
| Son pay eşiği | Kömür, üretimin %49,7'si · H1 2026 (NEA) | Kömür, üretimin %65,7'si · Temmuz 2026 (Grid-India) |
| Aynı dönemde kömür üretimi | Yıllık +%3,4 | Yıllık +%12,8 |
| Benzer-benzere pay değişimi | −0,9 puan (H1 2025: %50,6) | Temmuz 2025'e göre +1,4 puan; Haziran'a göre −3,3 |
| Güneş ve rüzgâr | H1'de >1,2 tln kWh ≈ tüketimin çeyreği | H1'de üretimin %16,5'i (IEA) |
| Talep büyümesi | +%5,3 (H1 tüketim) | ~+%6 (H1) |
| H1 2026 eklemeleri | Güneş 72,1 + rüzgâr 39 GW | Güneş 26 + rüzgâr 2,9 GW |
| Kapasite eşiği | Rüzgâr+güneş 1,95 TW; fosil-dışı 4,04 TW'ın >%60'ı | Fosil-dışı 300,5 GW; 552 GW'ın %54'ü |
| Açıklanmış hedef | 2035'e 3.600+ GW rüzgâr+güneş (ulusal katkı beyanı) | 2030'a 500 GW fosil-dışı (%60'ı tamam) |
| Kömür inşası, son dönem | H1 2026: 30 GW devrede, 2,7 GW emekli | 23,5 GW inşaatta; 107,3 GW inşaat öncesi |