11 Temmuz'dan Bu Yana Hürmüz'den Sıfır LNG Geçişi: Avrupa'nın depolama serisi, fiyat okumaları ve dördüncü çeyrek tahminleri
Kpler, 11 Temmuz 2026'dan sonra Hürmüz Boğazı'ndan yüklü hiçbir sıvılaştırılmış doğal gaz (LNG) gemisi geçişi kaydetmemiştir. 28 Şubat'ta başlayan kapanış, ağırlıklı olarak Katar'ın Ras-Laffan tesisinde olmak üzere günde 10 milyar fit küpün üzerinde arzı — küresel LNG ticaretinin yaklaşık %20'sini — piyasa dışında bırakmıştır (Amerika Birleşik Devletleri Enerji Enformasyon İdaresi, 28.04.2026). Katar, çatışmanın ilk altı ayında 18 kargo sevk etmiştir; bir önceki yılın aynı döneminde bu sayı 509'dur. Uluslararası Enerji Ajansı, Katar ve Birleşik Arap Emirlikleri arzını Mart-Haziran döneminde 2025'in aynı dört ayına göre 35 milyar metreküp daha düşük ölçmektedir. Avrupa Birliği depolama doluluğu 13 Eylül 06:00 CEST itibarıyla %68,04 — 769,87 TWh — düzeyindedir (Gas Infrastructure Europe, AGSI+); beş yıllık mevsim karşılaştırma tabanı kaynaklara göre %82 ile %88 arasında değişmektedir. Hollanda ön ay kontratı 14 Eylül'de 84,275 EUR/MWh, 18 Eylül'de 78,80 EUR/MWh olarak değerlendirilmiştir. Dört kurumun dördüncü çeyrek tahminleri 45 ile 80 EUR/MWh arasındadır. Bu sayıda geçiş serisi, piyasadan çekilen hacimler, tarihleriyle birlikte fiyat okumaları ve doluluk hızının arkasındaki enjeksiyon mekanizması verilmektedir.
Kapanış dizisi ve geçiş sayısı
Hürmüz Boğazı'nın kapanışı 28 Şubat 2026'da başlamıştır. 4 Mart'ta İran İslam Devrimi Muhafızları Ordusu (IRGC) boğaz üzerinde tam denetim beyanında bulunmuş, QatarEnergy aynı tarihte LNG sözleşmelerinde mücbir sebep ilan etmiştir (Amerika Birleşik Devletleri Enerji Enformasyon İdaresi, 28.04.2026; ikincil kaynaklar ilan tarihini 3 Mart olarak vermekte, burada ajans tarihi kullanılmaktadır). 17 Haziran'da varılan mutabakatın ardından 20 Haziran'da yeniden kapanış gerçekleşmiş, ateşkes 8 Temmuz'da sona ermiş, 12 Temmuz'da IRGC Donanması boğazı resmen kapalı ilan etmiştir. Saldırı ve geçiş kesintisi bildirimleri Eylül ortasında sürmektedir (GlobalSecurity günlük derlemesi, 16-17.09.2026).
Kpler kayıtlarında boğazdan yüklü LNG gemisi geçişi Mart'ta sıfır, Nisan'da dört, Mayıs'ta sekiz, Haziran'da 40'tır; 11 Temmuz'dan sonra geçiş kaydedilmemiştir. Son geçiş, Adnoc adına işletilen bir gemiyle 11 Temmuz'da yapılmıştır. Haziran'daki 40 geçiş, 17 Haziran mutabakatı ile 20 Haziran'daki yeniden kapanış arasındaki üç güne sığmamaktadır; Kpler kaydı geçişleri ay içinde farklı tarihlere yerleştirmekte ve 26 Haziran'da Körfez'e giren bir gemiyi de kapsamaktadır. Enerji Enformasyon İdaresi'nin gözlem aralığı 1 Mart-24 Nisan'ı kapsamakta ve bu aralıkta yüklü LNG geçişi kaydetmemektedir; Nisan'daki dört geçişin ay içindeki tarihleri yayımlanmamıştır. Aynı sayımda Körfez'de 13 LNG gemisi balastta, beşi yüklü, dördü terminallerde rıhtımdadır.
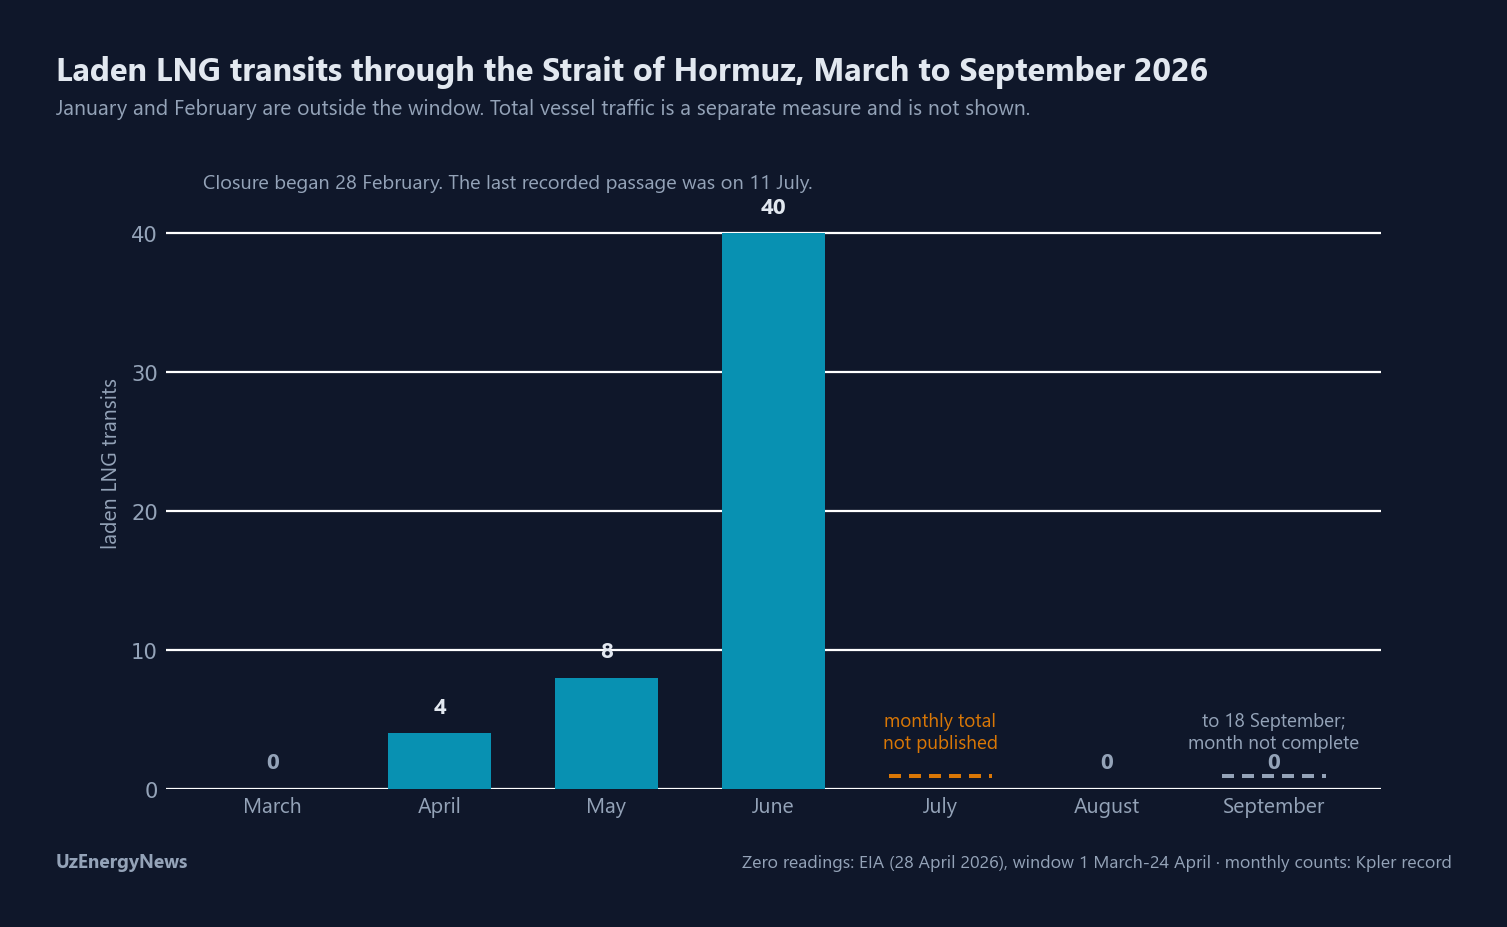
Toplam gemi trafiği yönteme göre farklı sayılmaktadır. 15 Eylül'de aktarılan Kpler verisi o gün için dört geçiş ve 10 günlük ortalama olarak 18 geçiş göstermekte; Windward 16 Eylül'de 12 geçiş saymakta, bunların üçü otomatik tanımlama sistemi sinyali yayımlamaktadır, kalanı uydu ile tespit edilmiştir. Çatışma öncesi taban günde yaklaşık 125 geçiştir. Sıvılaştırılmış doğal gaz için ölçüm ayrıdır: 11 Temmuz'dan bu yana yüklü geçiş sıfırdır. Weekly Insight #17 şebeke finansmanını, #18 nükleer yakıt zincirini ölçmüştü; bu sayı gaz ve sıvılaştırılmış doğal gazı ölçmektedir.
Piyasadan çekilen hacimler
Kapanış, küresel LNG arzında günde 10 milyar fit küpün üzerinde bir hacmi — küresel LNG ticaretinin yaklaşık %20'sini — ağırlıklı olarak Katar'ın Ras-Laffan tesisinde etkilemiştir. QatarEnergy satışlarının %80'den fazlası Asya'ya sözleşmelidir. Amerika Birleşik Devletleri LNG ihracatı Mart'ta günde 17,9 milyar fit küpe, terminal kullanımı %94'e ulaşmıştır; Şubat değerleri günde 17,3 milyar fit küp ve %91'dir. Henry Hub aynı dönemde 28 Şubat düzeyinin %9 altındadır (Enerji Enformasyon İdaresi, 28.04.2026).
Katar çatışmanın ilk altı ayında 18 kargo sevk etmiştir; bir önceki yılın aynı döneminde 509 kargo sevk edilmiştir ve azalış %96'dır. Bu altı ayda gerçekleşmeyen gaz satışları yaklaşık 24 milyar dolar olarak verilmektedir; 1 euro = 1,1594 dolar kuruyla yaklaşık 20,7 milyar euroya karşılık gelmektedir (Euronews, 08.09.2026). On dört sıvılaştırma treninin ikisi hasarlıdır; bu, Katar kapasitesinin %17'sini, yılda yaklaşık 12,8 milyon tonu devre dışı bırakmakta, onarım süresi üç ila beş yıl olarak açıklanmaktadır. Katar ve Birleşik Arap Emirlikleri hacimleri yıl başından bu yana 2025 düzeyinin 36 milyon ton altındadır; bunun yaklaşık 20 milyon tonu Amerika Birleşik Devletleri ve Kanada kargolarıyla karşılanmıştır (The National, 14.09.2026).
Uluslararası Enerji Ajansı ölçümünde Katar ve Birleşik Arap Emirlikleri arzı Mart-Haziran döneminde 2025'in aynı dört ayına göre 35 milyar metreküp daha düşük, aynı aylardaki üretim ise yaklaşık %80 daha azdır. Körfez dışındaki üretim %18 — yaklaşık 27 milyar metreküp — artmış ve Körfez açığının yaklaşık dörtte üçünü karşılamıştır. Küresel LNG üretimi aynı dört ayda %4, yani 8 milyar metreküp daha düşüktür; 2026 bütününde yıllık değişim yataydır. Üç okuma birbirini kapatmaktadır: çekilen 35 milyar metreküpten yerine konan 27 milyar metreküp düşüldüğünde küresel açık olarak ölçülen 8 milyar metreküp kalmaktadır. Küresel gaz talebi 2026'da %0,5 — yaklaşık 20 milyar metreküp — daha düşük ölçülmektedir ve bu, on yılın üçüncü yıllık daralmasıdır. 2026-2030 birikimli arz kaybı 140 milyar metreküp olarak tahmin edilmektedir (Uluslararası Enerji Ajansı, Gas Market Report Q3-2026 ve 07.07.2026 açıklaması).
Ağustos ayında Umman ve Birleşik Arap Emirlikleri açıklarında gemiden gemiye aktarma yöntemiyle üç kargo taşınmış, kargolar Hindistan ve Japonya'ya yönlendirilmiştir. Her aktarma bir milyon doların üzerinde ek maliyet ve 30-35 saat ek seyir süresi getirmektedir (Euronews, 08.09.2026; Kpler ve Vortexa verileri).
Fiyat okumaları, her biri kendi tarihiyle
Aşağıdaki okumalar, yapıldıkları tarih ve gösterge ile birlikte verilmektedir. Ön ay vadeli kontrat, haftalık ortalama ve ileri teslim spot değerlendirmesi birbirinin yerine kullanılamaz ve burada birleştirilmemiştir. İki kaynağın yıl başına göre verdiği yüzde değişimler birbirinden farklı taban ima ettiğinden tabloya alınmamış, izleme noktalarında kaydedilmiştir.
| Tarih | Gösterge | Okuma | Kaynak |
|---|---|---|---|
| 24 Nisan 2026 haftası | TTF | 14,80 dolar/MMBtu; 28 Şubat'a göre %35 yüksek | EIA, 28.04.2026 |
| 24 Nisan 2026 haftası | JKM | 16,02 dolar/MMBtu; 28 Şubat'a göre %51 yüksek | EIA, 28.04.2026 |
| 2026 ikinci çeyrek ortalaması | TTF / Platts JKM | yaklaşık 16 dolar (yıllık +%32) / 17,5 dolar (+%45) | IEA, Gas Market Report Q3-2026 |
| 20.08.2026 | TTF ön ay | 65 EUR/MWh; Mart'tan bu yana en yüksek | Euronews, 20.08.2026 |
| 04.09.2026 | TTF ön ay | 72,50 EUR/MWh; haftalık artış %8'in üzerinde, üst üste dördüncü haftalık artış; 2023'ten bu yana en yüksek | Reuters, 04.09.2026 aktarımı |
| 06.09.2026 | TTF Ekim kontratı / Kasım-Mart şeridi | 72,90 / 70,90 EUR/MWh | Citigroup analizi, 06.09.2026 aktarımı |
| 14.09.2026, 07:50 Amsterdam | TTF ön ay | 84,275 EUR/MWh = 97,31 dolar/MWh; gün içi artış %6; Ocak 2023 düzeyinin üzerinde | Mansfield Energy günlük notu, 14.09.2026 (tek kaynak) |
| 15.09.2026 | Kuzeydoğu Asya spot LNG, 4-8 hafta ileri teslim | 28,40 dolar/MMBtu; haftalık +2,70 dolar | Energy Intelligence |
| 15.09.2026 | Güneybatı Avrupa spot LNG | 27,50 dolar/MMBtu; haftalık +3,00 dolar | Energy Intelligence |
| 17.09.2026 | Brent kapanış | 104,82 dolar/varil | Piyasa derlemesi; tarihli birincil yayın belirlenememiştir |
| 18.09.2026 | TTF ön ay | 78,80 EUR/MWh, gün içi okuma; gün içi +%3,20 | TradingEconomics |
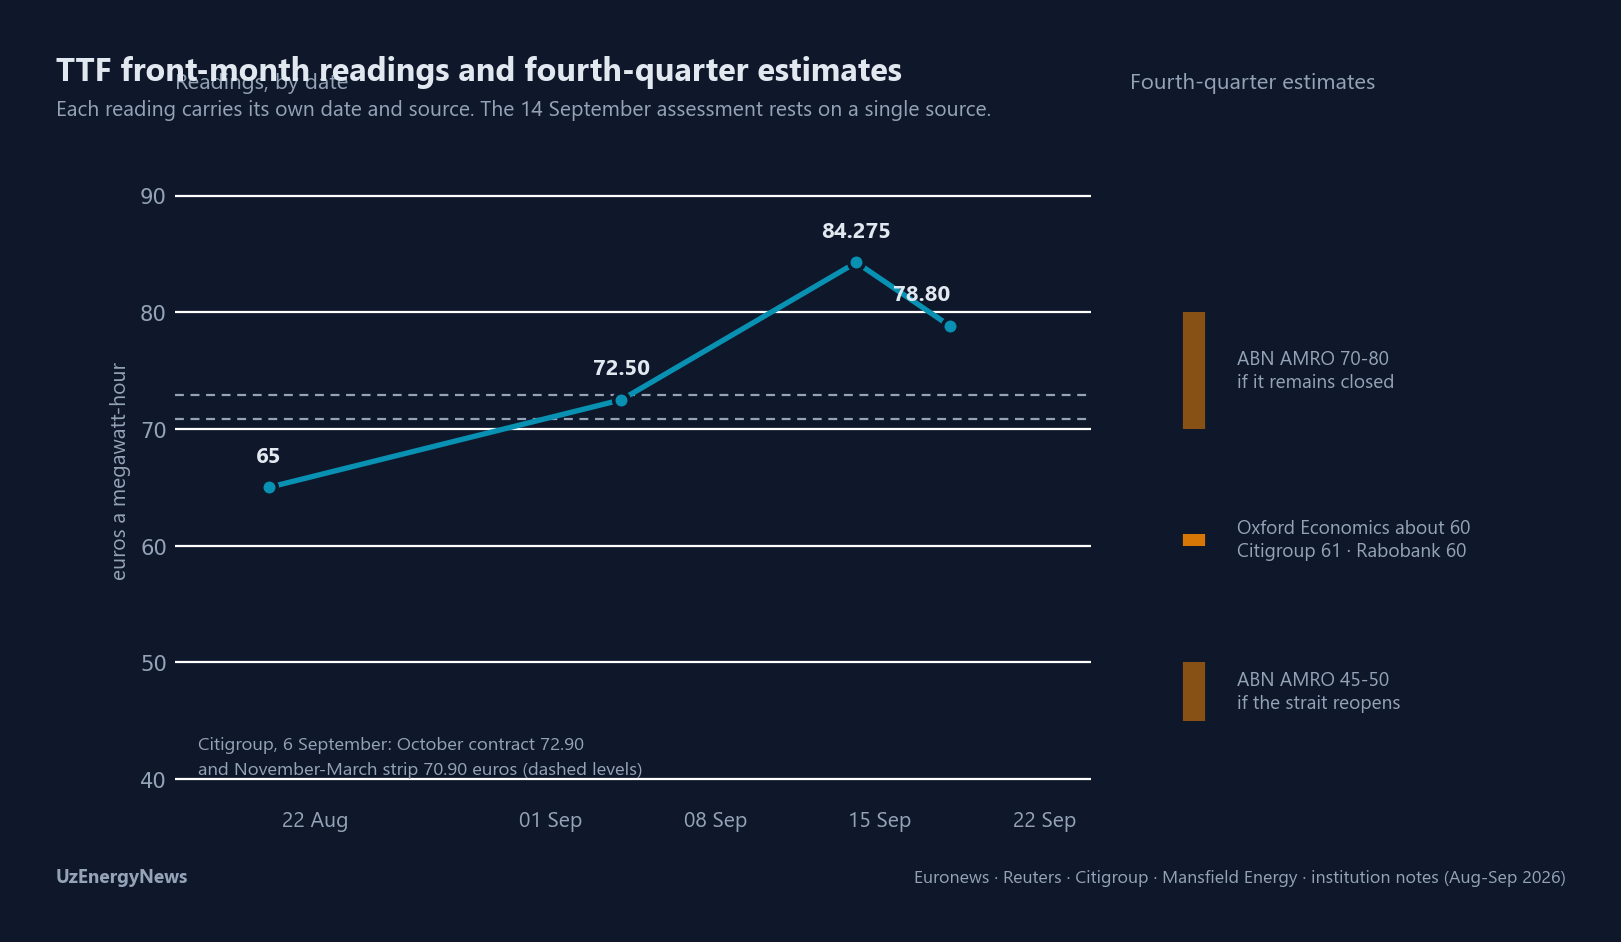
Megavat saat başına 3,412 MMBtu çevrimiyle, 14 Eylül'deki 97,31 dolar/MWh düzeyindeki Avrupa ön ay okuması 28,5 dolar/MMBtu'ya karşılık gelmektedir. Kuzeydoğu Asya spot değerlendirmesi 15 Eylül için 28,40 dolar, Güneybatı Avrupa değerlendirmesi 27,50 dolardır. Üç okuma birbirinden yaklaşık bir dolar içinde kalmaktadır; okumalar bir gün arayla ve farklı göstergeler üzerinde — ilki ön ay vadeli kontrat, diğer ikisi ileri teslim spot değerlendirmesi — yapılmıştır.
Enjeksiyon ekonomisi: mevsimsel fark ve terminal kullanımı
Yakın vadeli kontrat ileri tarihli kontrattan yüksek işlem gördüğünde, depoya alınan gaz ileri tarihe satıldığında alış maliyetini karşılamamakta ve fiziksel kapasiteden bağımsız olarak depolama doldurma teşviki ortadan kalkmaktadır. Ocak 2026'da yaz 2026 kontratı kış 2026 kontratının 0,5 EUR/MWh üzerinde işlem görmüştür (Timera Energy, 26.01.2026). 1 Nisan'dan itibaren yaz-kış farkı ortalama −1,2 EUR/MWh olmuş, günlük değerler −1 ile −2,5 EUR/MWh arasında seyretmiş, enjeksiyon bir önceki yıla göre %20 düşük ve günde yaklaşık 200 milyon metreküp düzeyinde gerçekleşmiştir; bu hız 1 Kasım için %70 doluluğa karşılık gelmektedir (European Gas Hub, 13.05.2026).
Avrupa Birliği Enerji Düzenleyicileri İşbirliği Ajansı 07.07.2026 tarihli değerlendirmesinde, elverişsiz kış-yaz fiyat farklarının depolama doldurma teşvikini zayıflattığını, yeniden gazlaştırma kapasitesinin kısmi telafi sağladığını bildirmiştir. Initiative Energien Speichern 08.09.2026 tarihli açıklamasında, yetersiz enjeksiyon teşvikinin Hürmüz kapanışından kaynaklanan yüksek fiyatlar ile zaman zaman negatife dönen yaz-kış farkından doğduğunu belirtmiştir. 13.09.2026 tarihli AGSI+ okumasında son enjeksiyon hızı günde 0,19 puandır.
Fiziksel ithalat kapasitesi ayrı ölçülmektedir. Avrupa Birliği LNG ithalat kapasitesi yılda 242 milyar metreküptür ve bunun 76 milyar metreküpü 2021-2025 arasında eklenmiştir; terminallerde ortalama kullanım 2026 birinci çeyreğinde %55, 2025'te %51, 2024'te %42'dir (IEEFA European LNG Tracker; Avrupa Komisyonu). Kullanım ölçümü ile enjeksiyon hızı ölçümü iki ayrı okumadır ve burada birlikte verilmektedir.
Depolama serisi ve karşılaştırma tabanı
Avrupa Birliği depolama okumaları aşağıda tarihleriyle verilmektedir. Beş yıllık mevsim karşılaştırma tabanı kaynaklara göre %82 ile %88 arasında değişmekte, her okuma yayımlayan kaynağın kullandığı tabanla birlikte yazılmaktadır.
| Tarih | Okuma | Kaynağın belirttiği taban | Kaynak |
|---|---|---|---|
| 01.04.2026 (kış sonu) | %28 | beş yıl ortalaması %41 | EIA, 28.04.2026; ACER, 07.07.2026 |
| 02.07.2026 | yaklaşık %49 | on yıl ortalamasının ve 2025'in altında | ACER, 07.07.2026 |
| 01.08.2026 | %57,1 | o takvim günü için kayıtlardaki en düşük | Euronews, 20.08.2026 |
| 15.08.2026 | %60,8 | önceki yılların altında | GIE; S&P Global aktarımı, 17.08.2026 |
| 04.09.2026 | yaklaşık %62 | beş yıl mevsim ortalamasının altında | Reuters, 04.09.2026 |
| 06.09.2026 | %66,59 | taban belirtilmemiş | AGSI+ türevi okuma |
| 13.09.2026, 06:00 CEST | %68,04 — 769,87 TWh | beş yıllık taban kaynaklara göre %82-%88; fark %82 tabanında 13,96 puan, %88 tabanında 19,96 puandır | GIE AGSI+ |
| Eylül ortası 2026 (kesim tarihi belirtilmemiş) | %65 | ortalama %82 | ABN AMRO, Gas Market Strategist |
| Almanya, Eylül başı 2026 | yaklaşık %53; 15 yıllık kayıtta o tarih için en düşük | bir yıl önce yaklaşık %71 | INES, 08.09.2026 |
| Almanya, Eylül ortası 2026 | yaklaşık %55 — yaklaşık 136 TWh | rezerve kapasite yaklaşık %83 | INES ve basın aktarımları |
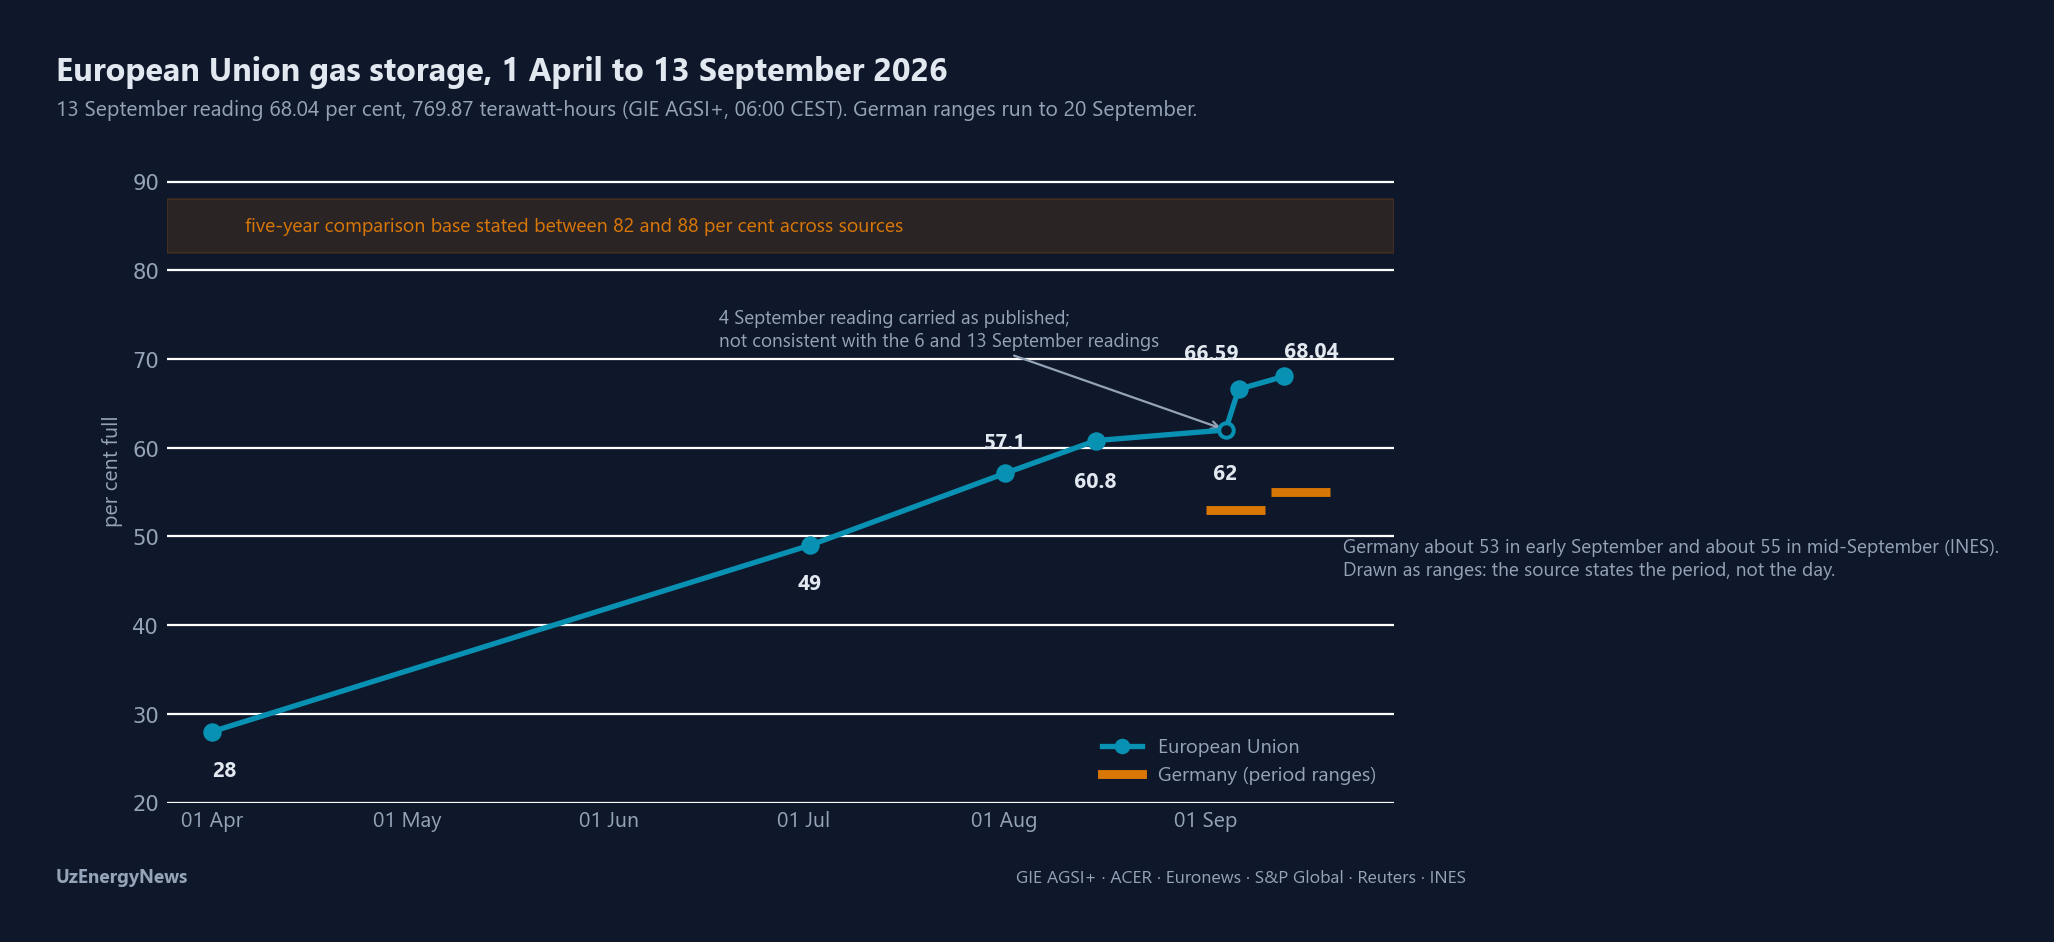
Aynı haftaya ilişkin iki okuma farklıdır: kesim tarihini belirtmeyen ABN AMRO notunda %65, 13 Eylül tarihli AGSI+ okumasında %68,04. Yaklaşık üç puanlık fark yayımlanmış bir seride uzlaştırılmamıştır.
Avrupa Birliği doldurma hedefi %90 olup 1 Ekim ile 1 Aralık arasında herhangi bir tarihte sağlanabilmekte, zor piyasa koşullarında 10 puana kadar sapmaya izin verilmektedir; rejim 31.12.2027'ye uzatılmıştır (Avrupa Parlamentosu ve Konsey belgeleri). Aynı 07.07.2026 tarihli değerlendirme, %90 hedefinin sağlanması için Avrupa Birliği LNG ithalatının 2025 düzeyinin yaklaşık %13 üzerine çıkmasının gerektiğini, %80 düzeyinin ise 2025 ithalat hacimleriyle ulaşılabilir olduğunu bildirmiştir. Almanya için Initiative Energien Speichern, 1 Kasım'da teknik olarak yaklaşık %77 doluluğa ulaşılabileceğini, aşırı soğuk bir kışta tekil Ocak günlerinde açığın günlük talebin %25'ini aştığını hesaplamaktadır.
Dört kurumun dördüncü çeyrek tahmini
Dört kurum dördüncü çeyrek tahmini yayımlamıştır. Atıflar kurum adı ve unvan ile verilmekte, kişi adları yazılmamaktadır.
| Kurum | Tahmin | Tarih |
|---|---|---|
| ABN AMRO (kıdemli enerji ekonomisti) | Hürmüz açılırsa dördüncü çeyrekte 45-50 EUR/MWh; kapalı kalırsa 70-80 EUR/MWh | yayın tarihi doğrulanamadı |
| Oxford Economics (ekonomist) | 2026 dördüncü çeyreği ile 2027 birinci çeyreği ortalaması yaklaşık 60 EUR/MWh; avro alanı manşet enflasyonu 2026'nın ikinci yarısında %3,5, temel senaryoda %3 | 20.08.2026 |
| Citigroup | Olasılık ağırlıklı kış tahmini 61 EUR/MWh; piyasa fiyatlaması Ekim için 72,90, Kasım-Mart için 70,90 EUR/MWh | 06.09.2026 |
| Rabobank (enerji stratejisti) | 2026 dördüncü çeyrek ortalaması 60 EUR/MWh; 2027 temel senaryosu 42 EUR/MWh, altyapı hasarı senaryosunda 50-60 EUR/MWh | 08.09.2026 |
Dört tahminin üçü kış için 60-61 EUR/MWh aralığında, dördüncüsü boğazın durumuna bağlı bir aralık olarak açıklanmıştır. Piyasa ön ay kontratı 14 Eylül'de 84,275 EUR/MWh, 18 Eylül'de 78,80 EUR/MWh olarak değerlendirilmiştir. Kurum tahminleri ile işlem gören ön ay arasındaki fark bu iki tarihte yaklaşık 18 ile 24 EUR/MWh arasındadır.
Elektrik bağlantısı
Kömürün Avrupa üretimindeki payı 2025'te kayıtlardaki en düşük düzeye inmiştir (Ember, European Electricity Review 2026); bu, kömürden gaza geçişle elde edilebilecek marjı daraltmaktadır. Gazın toptan elektrik fiyatını belirlediği saat paylarının üye ülke bazındaki dağılımı ve gerilim dönemlerinde kaydedilen gün öncesi fiyat aralıkları tarihli bir birincil yayına bağlanamamış, izleme noktalarında kaydedilmiştir.
2026 yazında enjeksiyonu yavaşlatan üç etken daha ölçülmüştür: Güney Avrupa sıcak dalgasında artan gazla üretim, Norveç açık deniz bakım duruşları ve Katar LNG teslimatlarındaki gecikmeler (Reuters, 04.09.2026).
Avrasya: boru hattı hacimleri ve bölgenin maruziyeti
| Gösterge | Okuma | Kaynak |
|---|---|---|
| Gazprom'un Kazakistan, Kırgızistan ve Özbekistan'a sevkiyatı, 2026 | yaklaşık %70 artış | Times of Central Asia |
| Rusya'dan Özbekistan'a gaz sevkiyatı | 2025'te 6,48 milyar metreküp (+%15); 2026 için 10 milyar metreküpün üzeri beklenmektedir | IEA; Times of Central Asia |
| Özbekistan gaz üretimi, 2026 ilk yarı | 18,3 milyar metreküp; yıllık %16,4 azalış | Times of Central Asia; Kursiv |
| Türkiye LNG ithalatı | Ocak-Ekim 2025'te 11,1 milyar metreküp, toplam gaz ithalatının %24,55'i; 2026 öngörüsü 16,6 milyar metreküp (öngörünün yayın tarihi belirtilmemiştir) | S&P Global Commodity Insights |
| Azerbaycan gaz ihracatı, 2026 ilk yarı | toplam yaklaşık 13 milyar metreküp; Trans Adriyatik Boru Hattı'nın ilk genişlemesi Ocak 2026'da tamamlanmış, yılda 1,2 milyar metreküp eklenmiştir | Caspian News, 21.07.2026 |
Orta Asya sıvılaştırılmış doğal gaz ithal etmemekte, kapanışa maruziyeti kargo fiyatlaması üzerinden değil boru hattı hacimleri ve iç tarifeler üzerinden kurulmaktadır. Bu maruziyet yayımlanmış bir seride ölçülmemiştir ve burada sayısallaştırılmamıştır.
19 Haziran kaydı
Bu yayın 19 Haziran 2026'da, saat 08:00 damgasıyla "Hormuz Set to Reopen and Brent Drops Below $80: A Gulf De-escalation That Reshapes the Map for Caspian Exporters" başlıklı bir Top Story yayımlamıştır. Yayın günü geçerli ölçüm, 80 doların altında bir Brent fiyatı ve 17 Haziran'da varılan mutabakattır; o kayıt mutabakatı ateşkesi 60 gün uzatan bir düzenleme olarak aktarmıştır. Ateşkes, kayıttan 19 gün sonra, 8 Temmuz'da sona ermiştir. Haziran ayı Kpler sayımında 40 yüklü LNG geçişi taşımaktadır; 2026'nın kayda değer sayı içeren tek ayıdır. Kapanış 20 Haziran'da yeniden başlamış, son yüklü LNG geçişi 11 Temmuz'da kaydedilmiş, IRGC Donanması beyanı 12 Temmuz'da gelmiştir. Brent 17 Eylül 2026'da 104,82 dolar/varil kapanmıştır (piyasa derlemesi; tarihli birincil yayın belirlenememiştir).
20 Haziran'dan sonra boğazın durumuna ilişkin ayrı bir takip yazısı yayımlanmamıştır. Kapanışın sonuçları iki kayıtta işlenmiştir: 30 Temmuz 2026 tarihli Weekly Insight #13, kapanışın küresel LNG arzının yaklaşık beşte birini piyasa dışında bıraktığını kaydetmiştir; 3 Ağustos 2026 tarihli Kirkuk-Ceyhan Top Story'si, Irak petrol sevkiyatının %80'den fazla düştüğünü ve aylık gelirlerin yaklaşık 6 milyar dolardan 2 milyar doların altına indiğini kaydetmiştir. Arşivdeki Top Story kayıtlarının ayrı sayfası ve kalıcı bağlantısı bulunmadığından 19 Haziran kaydına tarih ve başlıkla atıf yapılmaktadır; arşiv kartı özgün başlığını düzeltme notu olmaksızın taşımaktadır.
İzleme noktaları: ölçülemeyenler
Aşağıdaki kalemler tahmin edilmemiş, ölçülemedi olarak kaydedilmiştir.
| Kalem | Durum |
|---|---|
| Günlük geçiş sayısı | Yönteme bağlıdır. Reuters aktarımındaki Kpler verisi 15 Eylül için dört geçiş ve 10 günlük ortalama 18 geçiş göstermekte; Windward 16 Eylül'de 12 geçiş saymakta, bunların üçü AIS sinyali yayımlamaktadır. Fark, vericisi kapalı gemilerin uydu ile tespit edilmesinden doğmaktadır. Tek bir günlük sayı verilememektedir. |
| Körfez'deki LNG gemisi sayısı | Sayım 21 geminin beklediğini bildirmekte, yanında yayımlanan döküm — 13 balastta, beşi yüklü, dördü rıhtımda — 22'ye toplanmaktadır. Tek bir toplam verilememektedir. |
| Nisan'daki dört geçişin tarihleri | Yayımlanmamıştır. Enerji Enformasyon İdaresi'nin 1 Mart-24 Nisan aralığı yüklü geçiş kaydetmemekte, Nisan geçişlerinin ay içindeki yeri yayımlanmış bir seride uzlaştırılmamıştır. İki sayım birlikte doğruysa dört geçiş 25-30 Nisan aralığına düşmektedir; bu pencere burada türetilmiştir, yayımlanmış değildir. |
| Geçiş sayımı ile kargo sayımı | Mart-Haziran arasında kaydedilen 52 yüklü geçiş ile altı ayda kaydedilen 18 Katar kargosu farklı kümeleri ölçmektedir: ilki menşeden bağımsız olarak boğazdan geçen gemileri, ikincisi teslim edilen Katar kargolarını. İkisi yayımlanmış bir seride uzlaştırılmamıştır. |
| 4 Eylül depolama okumasının tutarlılığı | 4 Eylül için verilen yaklaşık %62 okuması, 6 Eylül'deki %66,59 okumasına kadar günde 2,3 puanlık bir dolum ima etmektedir; serinin diğer bütün dilimlerinde hız günde 0,06 ile 0,27 puan arasındadır. Okuma yayımlandığı gibi taşınmakta, burada düzeltilmemektedir; iki okumadan hangisinin aykırı olduğu belirlenememiştir. |
| Çatışma öncesi günlük geçiş tabanı | Günde yaklaşık 125 geçiş rakamı tarihli atıf olmaksızın taşınmaktadır; kaynak paragrafında bu değerin kaynağı yer almamakta ve yayımlanmış bir seriye bağlanamamıştır. |
| Euro-dolar kur bazı | Sayfada iki kur ima edilmektedir ve ikisi de tarihsizdir: 24 milyar doların 20,7 milyar euroya çevriminde 1,1594 — bu çevrim kaynağın okuması değil burada yapılan aritmetiktir — ve 84,275 euro ile 97,31 dolar eşlemesinin ima ettiği 1,1547. Her ikisinin bazı ve tarihi belirlenememiştir. |
| Beş yıllık depolama karşılaştırma tabanı | Kaynaklar arasında %82 ile %88 arasında değişmektedir; tek bir taban belirlenememiştir. |
| 35 ve 27 milyar metreküplük değerlerin bazı | Bir aktarımda yıllıklandırılmış baz olarak verilmekte, bu metinde dört aylık dönem okumasıyla tutarlı çıkmaktadır; Uluslararası Enerji Ajansının kendi bazı birincil yayına karşı teyit edilememiştir. |
| Gaz fiyatlarında yıl başına göre yüzde değişim | İki kaynak 65 EUR düzeyinde (20 Ağustos) yıl başına göre %130, 78,80 EUR düzeyinde (18 Eylül) %143 artış vermektedir; bu değerler 28,26 ve 32,43 EUR/MWh düzeyinde iki farklı yıl başı tabanı ima etmektedir. Tabanlar farklı olduğundan yüzdeler yeniden yayımlanmamıştır. |
| 14 Eylül tarihli 84,275 EUR/MWh okuması | Tek kaynaklıdır. Bağımsız derlemeler yaklaşık 84 EUR düzeyindeki zirveyi Eylül başına, 16 Eylül'ü 77,58-78,03 EUR aralığına koymaktadır; tarih ikinci bir kaynakla teyit edilememiştir. |
| 18 Eylül'e kadarki haftalık değişim | TradingEconomics bu okumayı haftalık %2 düşüş ve altı haftanın ilk haftalık gerilemesi olarak vermektedir. 18 Eylül bacağı gün içi okumadır; 11 Eylül bacağının bazı ve saati yayımlanmamıştır. İki tarih için yayımlanmış bir kaynaktan kapanış çifti belirlenememiş olduğundan haftalık yüzde yukarıdaki fiyat tablosunda taşınmamaktadır. |
| 24 milyar dolarlık gerçekleşmeyen satışın dönemi | Burada, aktaran kaynağa dayanarak çatışmanın ilk altı ayı olarak verilmiştir; QatarEnergy'nin kendi beyanlarıyla ilişkisi doğrulanamamıştır. |
| Gazın fiyat belirlediği saat payları ve gün öncesi fiyat aralıkları | İtalya, Almanya, Hollanda, İspanya ve Portekiz için saat payları ile gerilim dönemlerindeki İtalya ve Fransa gün öncesi fiyat aralıkları piyasa derlemelerine dayanmakta, tarihli birincil yayın belirlenememiştir. |
| 104,82 dolarlık Brent kapanışı | Piyasa derlemesidir; tarihli birincil yayın belirlenememiştir. |
| Doldurma hedefinde 5 puanlık ek sapma | İkincil aktarımlarda Komisyon kararıyla kullanılabildiği bildirilmekte, düzenleme metinlerinde madde atfı teyit edilememiştir; gövdede yer verilmemiştir. |
| ABN AMRO tahmininin yayın tarihi ve %65 okumasının kesim tarihi | Doğrudan erişimle teyit edilememiştir; iki erişim denemesi zaman aşımına uğramıştır. |
| Katar'ın yeniden yükleme takvimi | Açıklanmamıştır. Dört büyük üreticinin yöneticileri 14 Eylül'de, boğaz açılsa dahi ihracatın normal düzeyine hemen dönmeyeceğini belirtmiş, tarih vermemiştir. |
| Uluslararası Enerji Ajansının kış projeksiyonu | 2026 dördüncü çeyrek Gas Market Report henüz yayımlanmamıştır; Ekim beklenmektedir. |
| 17 Eylül'deki Suudi boru hattı olayı ve Hürmüz dışına yönlendirilen ham petrol hacmi | Birincil kaynaktan doğrulanamamıştır; kaynak sayfası erişim hatası vermiştir. |
| Avrupa'nın 2026 LNG ithalat gerçekleşmesi | Ölçülememiştir. Eldeki 145 milyon tonluk öngörü Aralık 2025 tarihlidir ve kapanış öncesi varsayımlara dayanmaktadır. |
| Özbekistan ve Orta Asya'nın doğrudan maruziyeti | Ölçülememiştir; bölge LNG ithal etmemekte, bağ boru hattı ithalatı ve iç tarifeler üzerinden kurulmaktadır. |