Yıl Ortasında Dünya Elektrik Sistemi: IEA'nın 2026 Güncellemesi Sayılarla
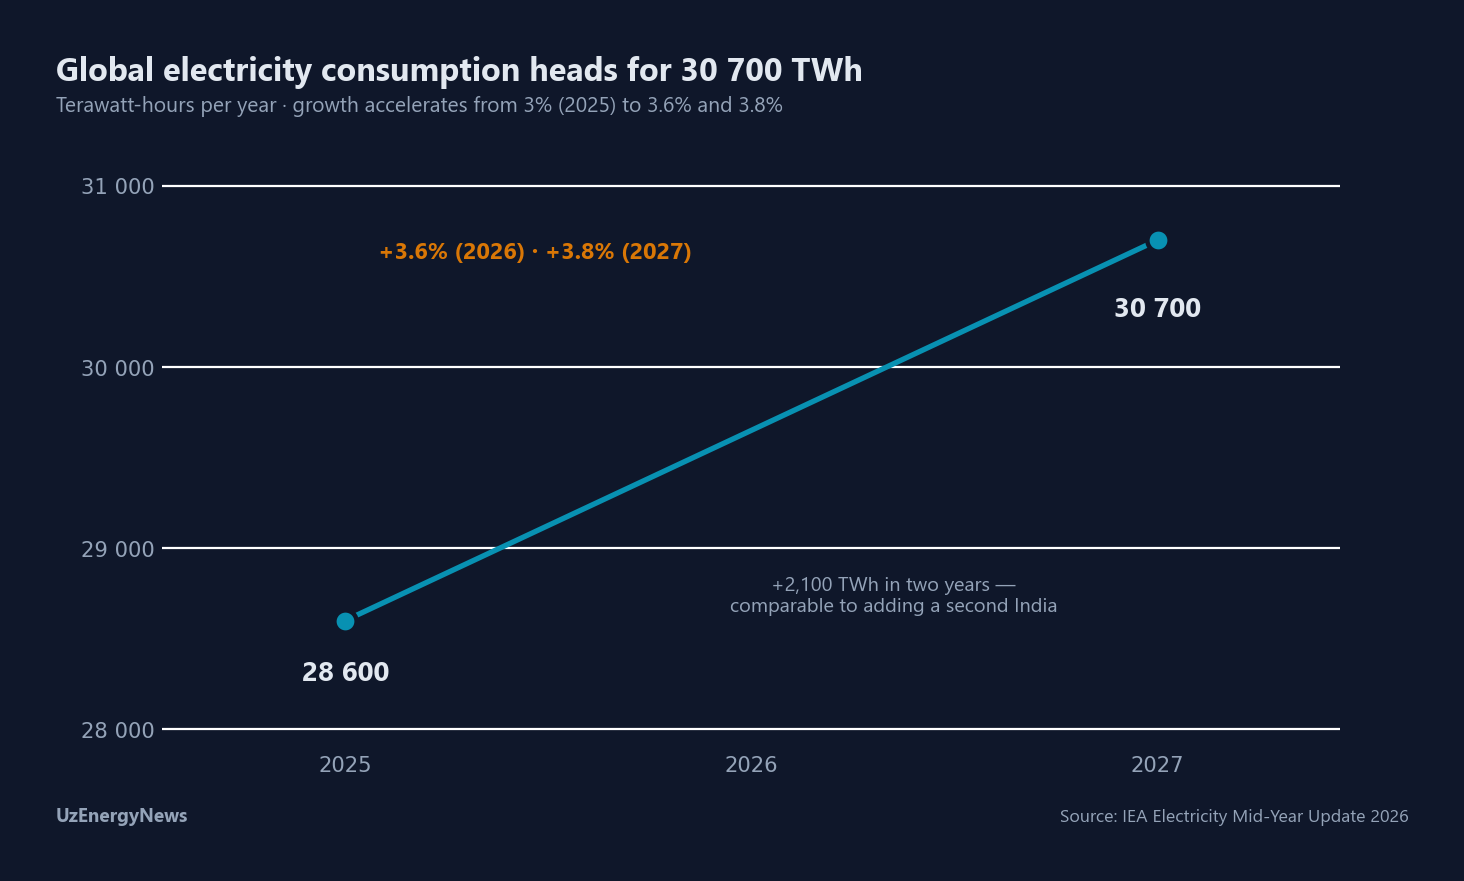
Uluslararası Enerji Ajansı'nın 23 Temmuz'da yayımlanan Yıl Ortası Elektrik Güncellemesi, dünya elektrik sisteminin referans sayılarını yeniden kurmaktadır: talep büyümesi 2026 için yüzde 3,6'ya ve 2027 için yüzde 3,8'e revize edilmiş; tüketim 28.600'den yaklaşık 30.700 teravat-saate yönelmiş; yenilenebilir kaynaklar, kömürün yarım yüzyılı aşan liderliğinin ardından 2026'da kömürü geçmekte; güneş yılda yaklaşık 600 teravat-saat eklemekte; talep ivmelenirken emisyonlar yatay seyretmekte; savaş kaynaklı yakıt şoku ise toptan fiyatları bölgesel olarak ayrıştırmıştır — Avrupa Birliği ve Japonya'da yüzde 30'un üzerinde artış, Amerika Birleşik Devletleri'nde yatay seyir, Avustralya'da yaklaşık yüzde 45 düşüş. Bu sayı, veri setinin tamamını grafik ve tablolarla sunmaktadır.
IEA, her elektrik analizinin dayandığı sayıları yılda iki kez yeniden temellendirir ve Temmuz baskısı, elektrik sisteminin 2022'den bu yana yaşadığı en hareketli yılın ortasına denk gelmektedir: rekor sıcaklar, rekor bir yapay zekâ yatırım dalgası ve Hürmüz Boğazı'nın kapanmasıyla küresel LNG arzının yaklaşık beşte birinin kaybı. Güncellemeyi dört bulgu düzenlemektedir. Talep büyümesi yavaşlamamakta, ivmelenmektedir. Üretim karması tarihi bir eşiği geçmekte, yenilenebilirler elli yılı aşkın sürenin ardından kömürü geride bırakmaktadır. Tüketim sıçrarken emisyonlar platoya oturmaktadır. Yılın arz şoku ise sistemin ne yaktığına bağlı olarak çok farklı fiyatlanmıştır. Her birinin arkasındaki sayılar aşağıdadır.
Talep: ivme geniş tabanlı
Küresel elektrik talebi 2025'te yüzde 3 büyümüştür; artık 2026'da yüzde 3,6 ve 2027'de yüzde 3,8 büyümesi öngörülmektedir. Tüketim 28.600 teravat-saatten yaklaşık 30.700 teravat-saate çıkmaktadır — iki yılda 2.000 teravat-saati aşan bir artış; dünya elektrik sistemine ikinci bir Hindistan eklemekle kıyaslanabilir. Sürükleyiciler sanayi elektrifikasyonu, klima yükü, veri merkezleri ile ulaşım ve ısıtmanın elektrifikasyonudur; Ajans, beklenenden güçlü bir El Niño'yu soğutma talebini daha da artırabilecek yukarı yönlü risk olarak işaretlemektedir.
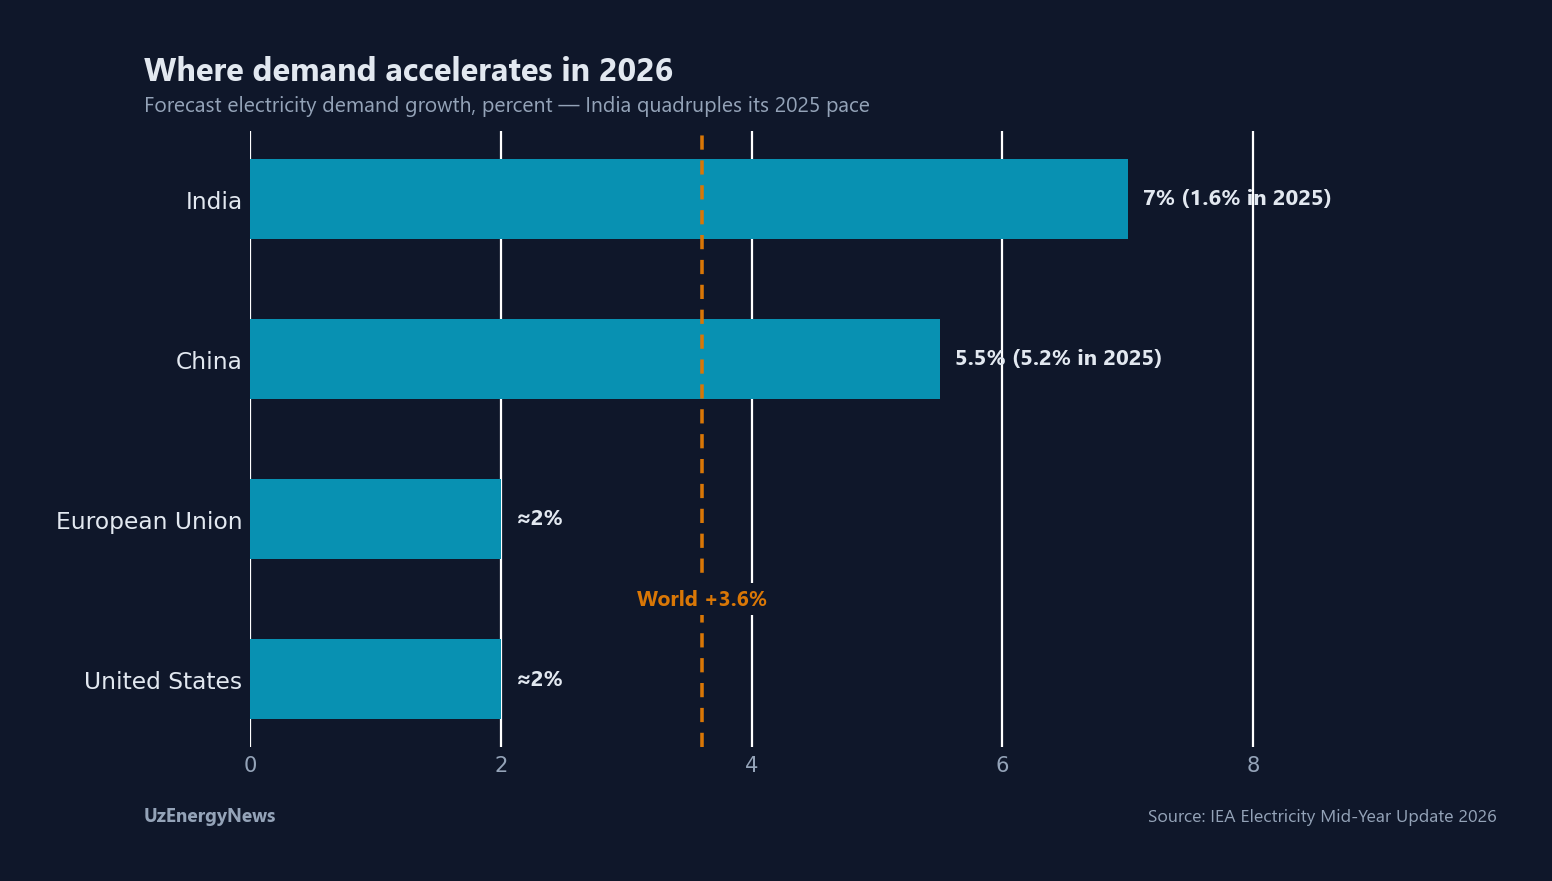
Coğrafya, toplam kadar önemlidir. Hindistan hızını dörde katlamaktadır: 2025'teki yüzde 1,6'dan 2026'da yaklaşık yüzde 7'ye. Çin, 2025 hızının hafif üzerinde, yüzde 5,5 büyümektedir; Amerika Birleşik Devletleri, artışın büyük bölümü veri merkezlerinden gelmek üzere yüzde 2'ye yakın; Avrupa Birliği ise sanayi talebi istikrar kazanırken yaklaşık yüzde 2 büyümektedir. Orta Asya'da eğilimin tahmine ihtiyacı yoktur: Özbekistan tek bir Temmuz haftasında art arda altı günlük tüketim rekoru kırmış ve günlük 300 milyon kilovat-saat eşiğini ilk kez aşmıştır.
| Gösterge | 2025 | 2026 (t) | 2027 (t) |
|---|---|---|---|
| Küresel talep büyümesi | %3,0 | %3,6 | %3,8 |
| Küresel tüketim (TWh) | 28.600 | — | ≈30.700 |
| Çin | %5,2 | %5,5 | — |
| Hindistan | %1,6 | ≈%7 | — |
| Amerika Birleşik Devletleri | — | ≈%2 | — |
| Avrupa Birliği | — | ≈%2 | — |
| Elektrik sektörü CO2 | — | ≈+%1 | büyük ölçüde yatay |
Karma: kömürün yarım asırlık liderliği bitiyor
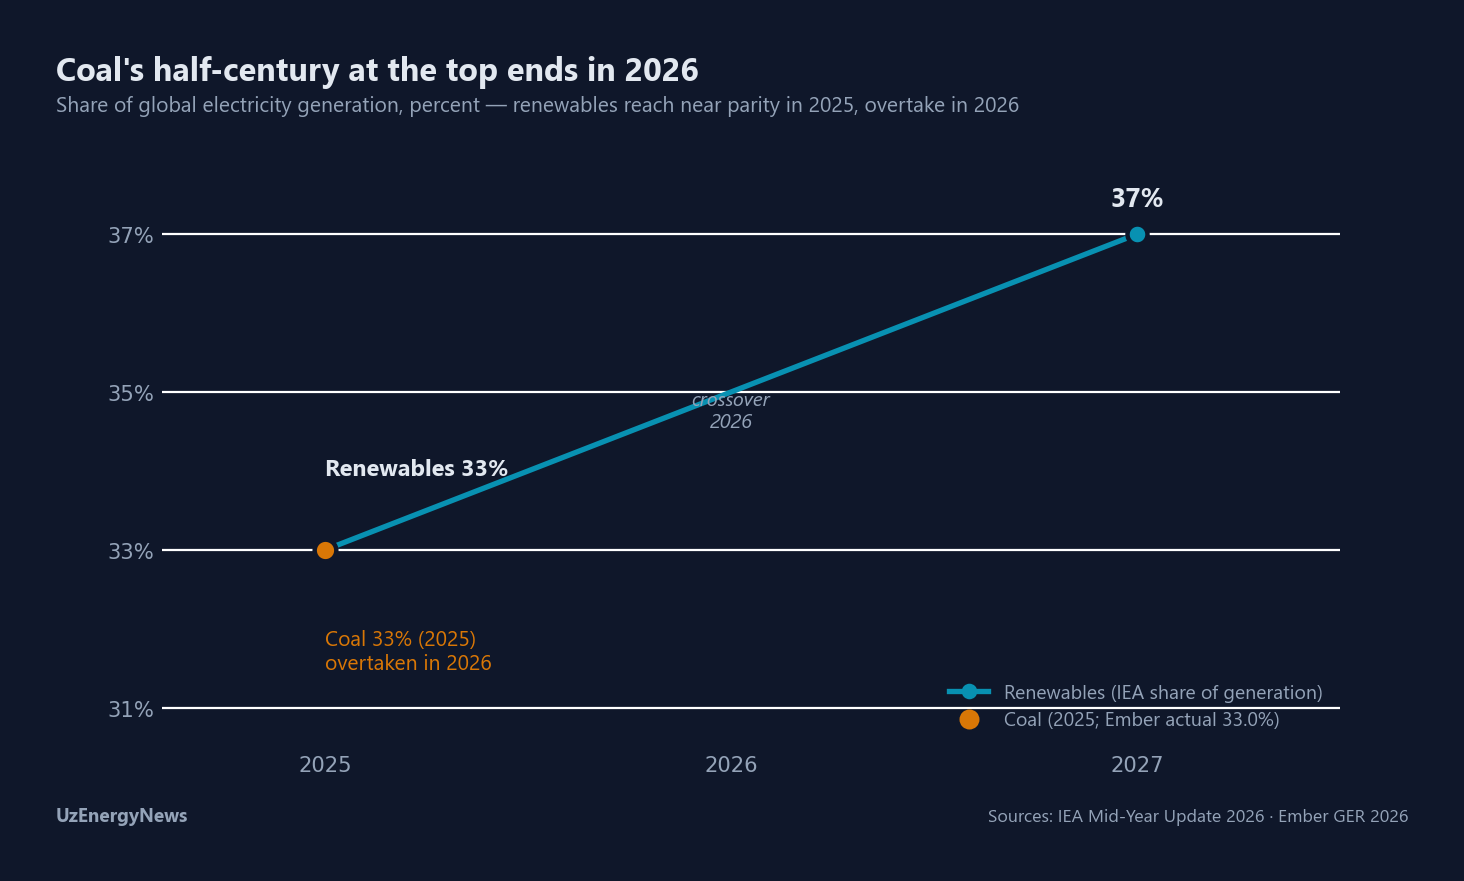
Yenilenebilir kaynaklar 2025'te kömürle neredeyse başa baş noktaya ulaşmıştır ve 2026'da kömür kaynaklı üretimi geçmeleri öngörülmektedir; üretim karmasındaki payları 2025'teki yüzde 33'ten 2027'de yüzde 37'ye çıkmaktadır. 91 ülkeyi ve dünya talebinin yaklaşık yüzde 93'ünü kapsayan Ember'in 2025 gerçekleşme verisi, yenilenebilirleri şimdiden ince farkla önde okumaktadır: üretimin yüzde 33,8'i, kömürün yüzde 33,0'üne karşı. İki kurum arasındaki fark ondalık basamak ve veri dönemi farkıdır, yön farkı değildir. Her iki durumda da kömürün elli yılı aşkın süredir elinde tuttuğu konum bu yıl el değiştirmektedir. Motor güneştir: güneş üretimi 2026'da yaklaşık 600 teravat-saat artarak 2025'in rekor genişlemesini aşağı yukarı tekrarlamakta, 2027'de benzer bir artış beklenmektedir; güneş ayrıca 2026'da rüzgârı geçerek hidroelektrikten sonra en büyük ikinci yenilenebilir kaynak olmaktadır. Bu, kömürün çöküş hikâyesi değildir — mutlak kömür üretimi tarihi zirvesine yakın seyretmekte ve birkaç Asya ve Avrupa piyasasında fiyat kaynaklı gazdan kömüre dönüş yaşanmaktadır — yenilenebilirlerin diğer her şeyden hızlı büyümesinin hikâyesidir: toplam yenilenebilir üretim 2026'da yüzde 8'in üzerinde genişlemektedir.
| Üretim göstergesi | Değer | Kaynak |
|---|---|---|
| Yenilenebilir payı, 2025 | %33 (IEA) · %33,8 gerçekleşme (Ember) | IEA · Ember |
| Kömür payı, 2025 | %33,0 gerçekleşme (başa baş) | Ember · IEA |
| Yenilenebilir payı, 2027 (t) | %37 | IEA |
| Yenilenebilir üretim büyümesi, 2026 (t) | %8'in üzerinde | IEA |
| Güneş üretim artışı, 2026 (t) | ≈600 TWh — 2025 rekoruna eş; 2027'de benzer | IEA |
| Güneş - rüzgâr sıralaması | güneş 2026'da rüzgârı geçiyor (hidro sonrası 2.) | IEA |
| Nükleer üretim, 2027 (t) | +%4'ün üzerinde | IEA |
| Gaz kaynaklı üretim | 2026'da büyük ölçüde yatay; 2027'de toparlanma | IEA |
Fiyatlar: tek şok, dört farklı fatura
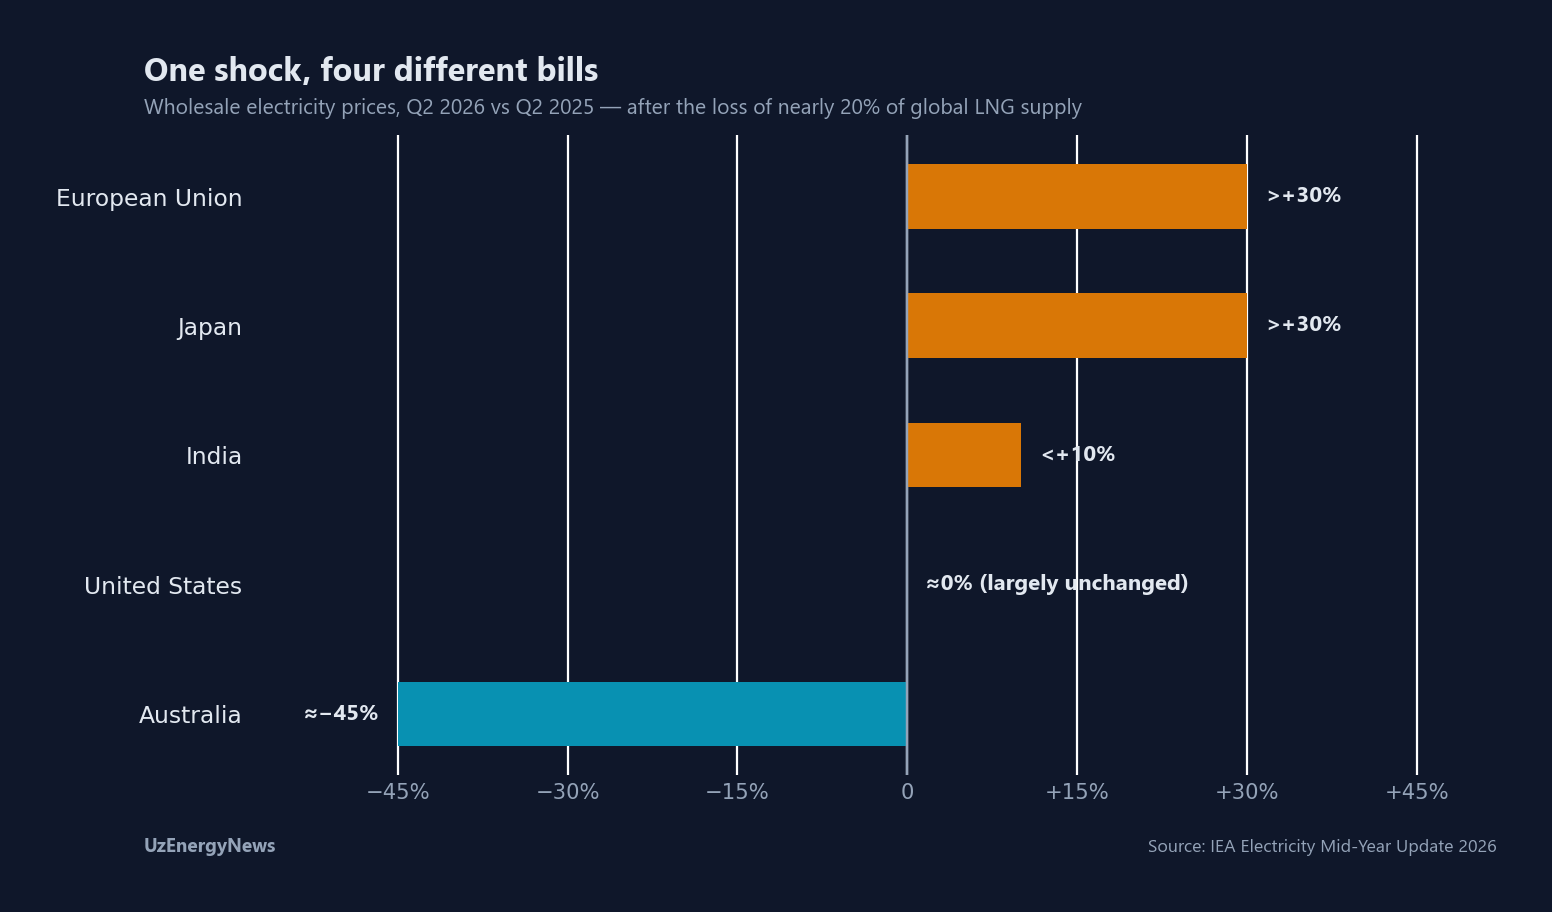
Hürmüz Boğazı'nın kapanması küresel LNG arzının yaklaşık yüzde 20'sini devre dışı bırakmış, fiyat sonuçları dünya elektrik piyasalarını yakıt maruziyetlerine göre sıralamıştır. 2026'nın ikinci çeyreğinde toptan elektrik fiyatları Avrupa Birliği ve Japonya'da bir yıl öncesinin yüzde 30'undan fazla üzerinde seyretmiş; yerli gazla yalıtılmış Amerika Birleşik Devletleri'nde büyük ölçüde değişmemiş; Hindistan'da yüzde 10'un altında artmış; hızla genişleyen yenilenebilir ve batarya depolama filosunun taşıdığı Avustralya'da ise yaklaşık yüzde 45 düşmüştür. Ders konjonktürel değil yapısaldır: ithal yakıta maruziyet, bir ekonominin kriz anında elektriğe ödediği bedelin en büyük tek belirleyicisi hâline gelmiştir; yalıtım ise yenilenebilir payıdır. Ayrışmanın avantajlı ucundaki ülkeler en ucuz yakıta sahip olanlar değil, en az yakıta ihtiyaç duyanlardır.
| Piyasa | Toptan fiyat, 2026 Ç2 - 2025 Ç2 |
|---|---|
| Avrupa Birliği | +%30'dan fazla |
| Japonya | +%30'dan fazla |
| Hindistan | +%10'dan az |
| Amerika Birleşik Devletleri | büyük ölçüde değişmedi |
| Avustralya | yaklaşık −%45 |
Emisyonlar ve sayıların değiştirdiği şey
Karbon aritmetiği seti tamamlamaktadır: Ajans, talep yüzde 4'e yakın büyürken elektrik sektörü emisyonlarının 2026'da yalnızca yaklaşık yüzde 1 artmasını ve 2027'de büyük ölçüde yatay kalmasını beklemektedir — iki yılda Hindistan boyutunda bir artışı ekleyip emisyonunu sabit tutan bir sistem, mühendislik diliyle rejim değiştirmiş demektir. Karma kilometre taşı konusunda kesinlik, onu abartıdan korur: paylar enerjiyle ölçülür, güvenilirlik saatlerle sınanır; bir şebeke yıllık bazda yenilenebilir-çoğunluklu olup rüzgârsız bir kış akşamında hâlâ fosile bağımlı olabilir. Yıl ortası sayılarının değiştirdiği şey, bundan sonraki her planlama sorusunun ağırlık merkezidir. En büyük elektrik kaynağı değişken olduğunda bağlayıcı kısıtlar yakıt arzından sistem kabiliyetine göçer: depolama, şebekeler, enterkonneksiyon, esnek talep ve kesintisiz düşük karbonlu kapasite — bu yayının küresel şebeke yatırım açığından yapay zekâ dalgasının hızını belirleyen bağlantı kuyruklarına kadar izlediği aynı kısıt kümesi. Geçişi bitiş çizgisi sayan ülkeler, ilk sert kışta veya ilk rekor yazda bunun başlangıç çizgisi olduğunu görecektir.