Yeni Yükün Bedelini Kim Ödeyecek: Hiperölçek Talep İçin Tarife Tasarımı
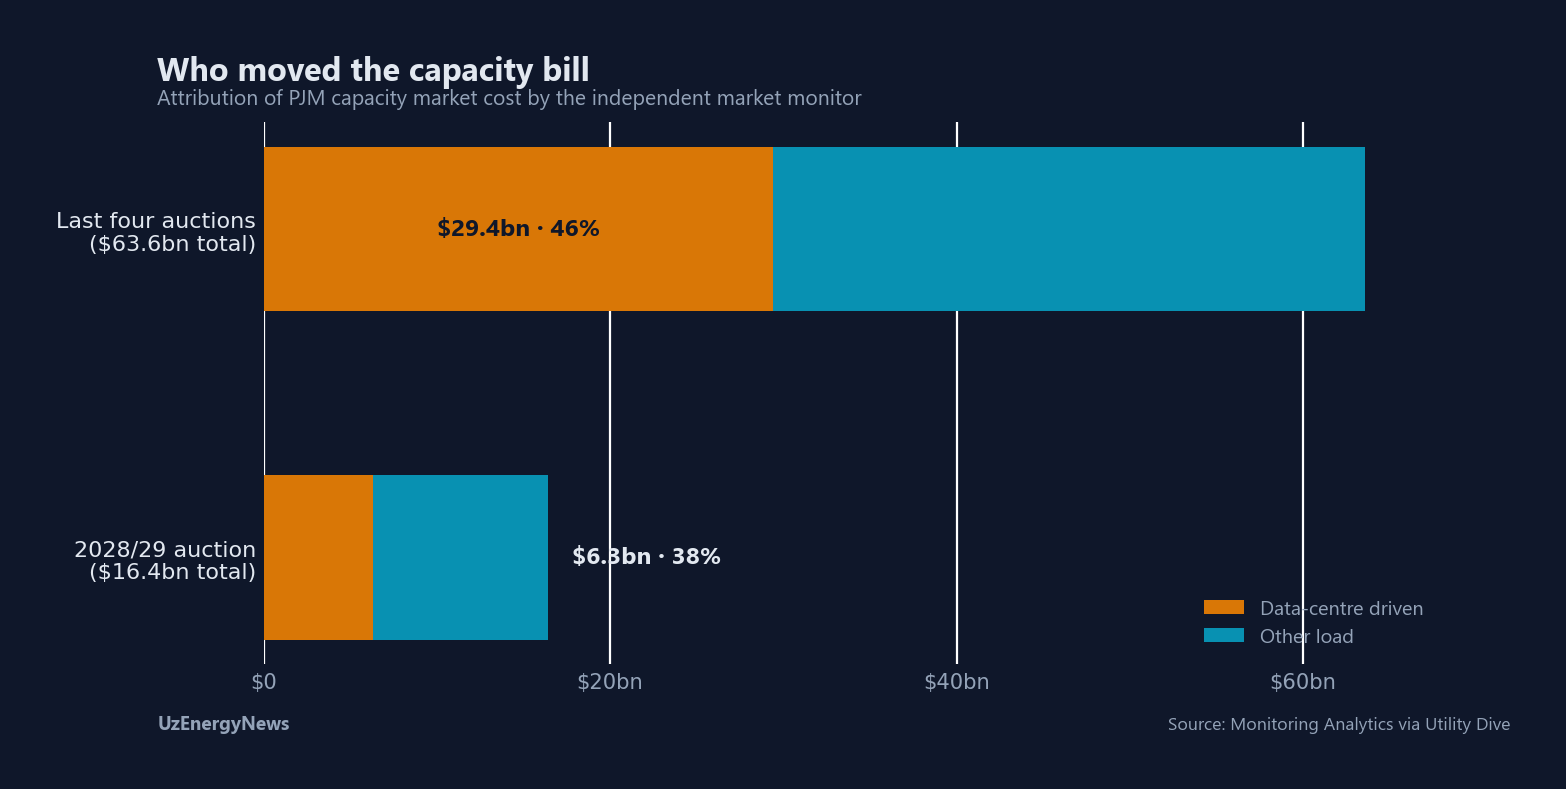
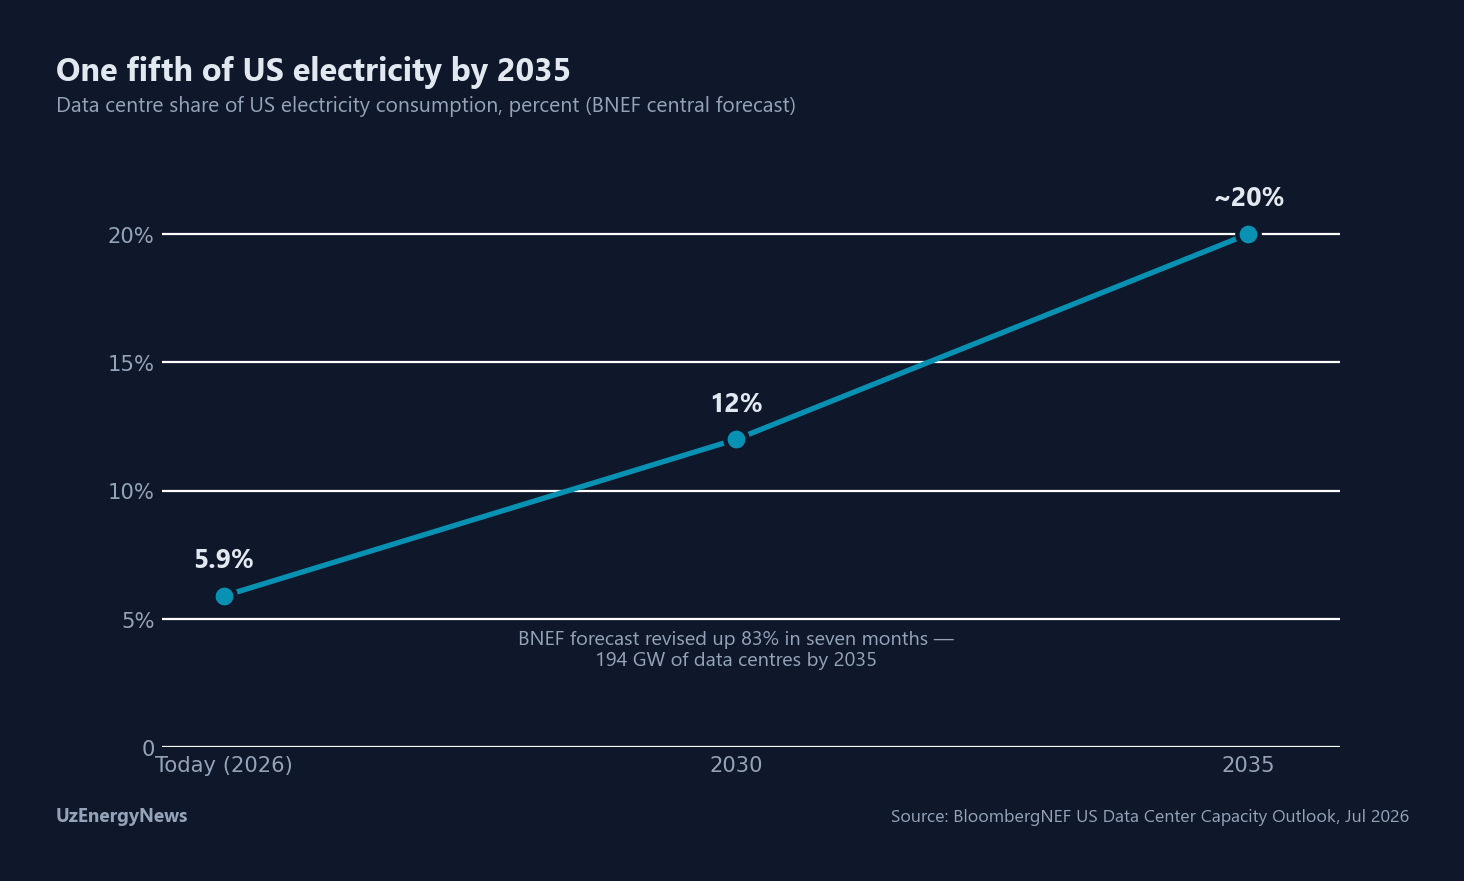
Weekly Insight #12, yapay zekâ yatırım dalgasının hızını çip arzının değil şebeke bağlantısının belirlediğini ortaya koymuştu. Bu sayı, onu izleyen soruyu ele almaktadır: bedeli kim ödeyecek. Rakamlar artık varsayımsal değildir — PJM'in bağımsız piyasa izleyicisi, son dört ihaledeki 63,6 milyar dolarlık kapasite maliyetinin 29,4 milyarını, yani yüzde 46'sını veri merkezi yüküne bağlamaktadır ve beş yıl önce var olmayan müşterilerin tetiklediği sistem maliyetleri hane faturalarına yansımaktadır. Karşılık olarak bir kural kitabı şekillenmektedir: Ohio, büyük veri merkezlerinden abone oldukları kapasitenin en az yüzde 85'ini — kullansalar da kullanmasalar da — on iki yıla kadar ödemelerini istemekte; Virginia'nın yeni tarife sınıfı al-ya-da-öde taahhüdü ve megavat başına 1,5 milyon dolar teminat talep etmekte; Georgia 100 megavatın üzerindeki her yükü özel sözleşmeye yönlendirmekte; Teksas yeni büyük yüklere uzaktan kesme ekipmanı zorunluluğu getirmektedir. BloombergNEF veri merkezlerini 2035'te ABD elektriğinin beşte birine taşırken, bugün yapılan tasarım tercihleri yapay zekâ dalgasının kendi faydalanıcıları tarafından mı yoksa herkes tarafından mı finanse edileceğini belirleyecektir.
Bu kolonun veri merkezi kapsamındaki önceki her sayısı sayaçta bitiyordu: şebeke yükü bağlayabilecek mi ve kuyruk ne kadar uzun. Bu sayı oradan başlamaktadır. Hiperölçek bir kampüs bağlandığı anda, bir asırda ve artık geçerli olmayan bir varsayım üzerine kurulmuş ortak maliyet sisteminin katılımcısı hâline gelir: yeni yükün yavaş, küçük artışlarla ve hizmet bölgesine yayılmış biçimde geleceği varsayımı. Bir yapay zekâ kampüsü artık gigavatlık bloklar hâlinde, çeyreklerle ölçülen takvimlerle ve piyasa değeri şebeke şirketininkini bir mertebeden fazla aşan kurumsal sahiplerle gelmektedir. OpenAI'nin Georgia Power ile Temmuz'da duyurulan yirmi beş yıllık, 3,2 gigavatlık tedarik anlaşması — yatırımı 30 milyar doları aşacak bir kampüs için — tek başına Özbekistan'ın ulusal tepe yükünün beşte birinden fazlasına denk tek bir sözleşmedir. Microsoft, 2026 takvim yılında yaklaşık 175 milyar dolarlık yatırım harcaması beklemektedir — rakam, harcama planı değişmeksizin bir muhasebe değişikliği sonrası yaklaşık 190 milyardan güncellenmiştir. Her düzenleyicinin önündeki soru artık bu yükün gelip gelmeyeceği değil, beraberinde getirdiği sistem maliyetlerini kimin taşıyacağıdır.
Fatura çoktan gelmeye başladı
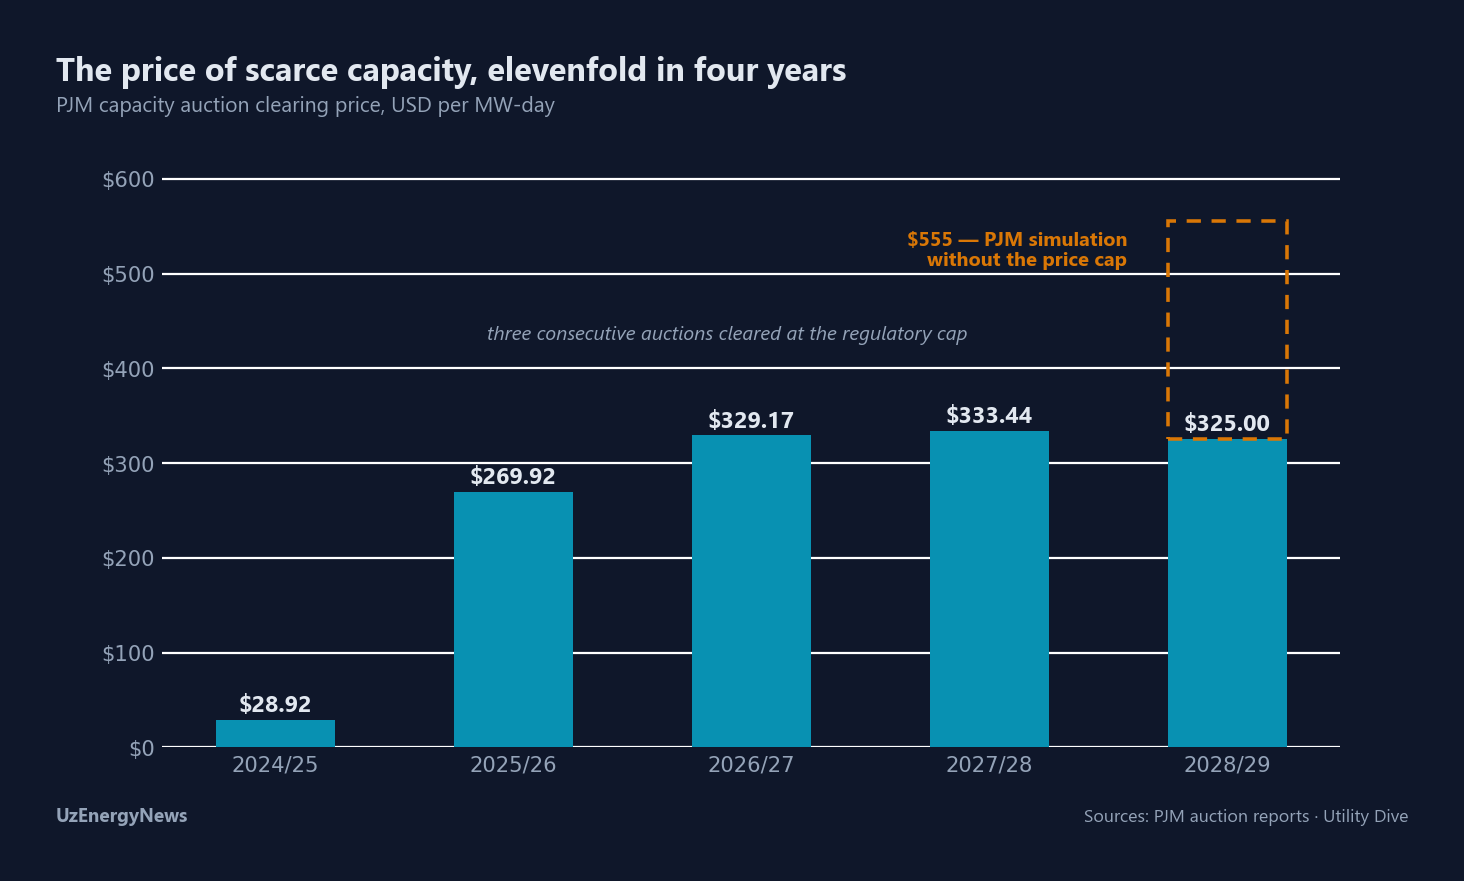
En açık belgelenmiş vaka, Amerika Birleşik Devletleri'nin en büyük toptan piyasası olan PJM Interconnection olmaya devam etmektedir. Üreticilere hazır bulunmaları için ödeme yapan mekanizma olan kapasite ihalesi, 2024/25 teslim yılında 28,92 dolar/MW-gün'den kapanmış; o günden bu yana üç kez üst üste düzenleyici tavandan veya tavana yakın kapanmıştır: 329,17 dolar, ardından 333,44, ardından 2028/29 için 325 — 138.318 megavatı yaklaşık 16,4 milyar dolara temin eden ve buna rağmen güvenilirlik gereğinin 6.831 megavat altında kalan bir ihale. PJM'in kendi benzetimi, son ihalenin tavan olmasaydı 555 dolardan kapanacağını göstermektedir. Sorumluluk ataması çıkarım değil, belgeye dayalıdır: piyasanın bağımsız izleyicisi Monitoring Analytics, son dört ihaledeki 63,6 milyar dolarlık kapasite maliyetinin 29,4 milyarını — yüzde 46 — veri merkezi yüküne bağlamakta; bu tutarın 6,3 milyarı son ihaledeki 16,4 milyarın içindedir. Yansıma perakende faturalarda görünürdür: Washington'daki Pepco mesken aboneleri Haziran 2025'ten bu yana ayda yaklaşık 21 dolar fazla ödemektedir ve bunun kabaca yarısı kapasite kaynaklıdır; analist tahminleri — muhafazakâr uçta Synapse Energy Economics, yüksek uçta Natural Resources Defense Council — bölge genelinde 2033'e kadar kümülatif ek tüketici maliyetini 100-163 milyar dolar aralığına koymaktadır. Tarife tasarımının artık yönetmek zorunda olduğu politik ekonomi budur: bir müşteri sınıfının orantısız biçimde tetiklediği maliyetlerin, başka bir çağ için kurulmuş mekanizmalarla toplumsallaştırılması.
Eski tarife kitabı neden bozuluyor
Klasik tarife tasarımı şebeke maliyetlerini toplumsallaştırır; çünkü kurucu varsayımları bunu adil kılıyordu: yük yavaş büyürdü, tek bir müşteri sistemi hareket ettiremezdi ve bir kuşağın tüketicileri için kurulan varlıklar bir sonraki kuşak tarafından güvenilir biçimde kullanılırdı. Hiperölçek talep bu varsayımların her birini sırayla bozmaktadır. Yükler topaklıdır — tek noktada onlarca veya yüzlerce megavat — dolayısıyla tetikledikleri şebeke güçlendirmeleri, banliyö büyümesinde hiçbir zaman olmadığı kadar belirli müşterilere izlenebilir durumdadır. Yükler belirsizdir: BloombergNEF geliştiricilerin inşa ettiklerinden çok daha fazlasını duyurduğunu, hiperölçekleyici-dışı projelerin hiperölçekleyicilerin 5,3 yılına karşılık 8,4 yıl sürdüğünü ve spekülatif ya da mükerrer başvuruların kuyrukları her yerde şişirdiğini tespit etmektedir; bağlantıların fiziksel olarak kurulabilme hızıyla sınırlı baz senaryosu, 2035'te hâlâ 19 gigavatlık açık bırakmaktadır. Ve yükler, çelik fabrikalarının hiçbir zaman olmadığı kadar hareketlidir: bir eyalette cazip olmayan tarifeyle karşılaşan kampüs, bir planlama döngüsü içinde sınırın ötesine taşınabilir; bu da sahiplerine önceki hiçbir sanayi müşterisinin sahip olmadığı bir pazarlık gücü verir. Hiçbir şey değişmezse sonuç tanıdık bir bakışımsızlıktır: yük gerçekleşirse kazancı geliştirici alır; gerçekleşmezse atıl şebeke yatırımı herkesin faturasına düşer. Hiperölçek talep için tarife tasarımı, özünde bu bakışımsızlığı yeniden paylaştırma çalışmasıdır.
Şekillenen kural kitabı
On sekiz ay içinde, birbirine neredeyse hiç danışmamış yargı bölgelerinde yeni bir tarife mimarisinin ana hatları belirdi ve araçları yakınsamaktadır. Tablo önde gelen vakaları özetlemektedir.
| Yargı bölgesi | Eşik | Çekirdek mekanizma | Süre ve güvence |
|---|---|---|---|
| AEP Ohio (PUCO, Tem 2025) | >25 MW yeni veri merkezi | Abone kapasitenin ≥%85'i, kullanılsın kullanılmasın ödenir; 4 yıl kademelenme | 12 yıla kadar; çıkış bedeli 3 yıllık asgari ücret; mali güvence |
| Dominion Virginia GS-5 (SCC; Oca 2027'den itibaren) | ≥25 MW | Al-ya-da-öde: sözleşmeli şebeke kapasitesinin %85'i, üretim talebinin %60'ı | 14 yıllık sözleşme; MW başına 1,5 mn $ teminat |
| Georgia PSC (Oca 2025) | ≥100 MW | Zorunlu özel sözleşme: asgari fatura, mali garanti, kurul ön onayı; standart tarifeler kapalı | Uzun vadeli, müzakereli |
| Teksas SB6 (Haz 2025'ten itibaren) | Büyük yükler (75 MW+, yasada tanımlı) | Bağlantı standartları: 100.000-300.000 $ kademeli etüt ücreti, saha kontrolü kanıtı; kesin yük atmada uzaktan kesme ekipmanı zorunluluğu | Yasal, ERCOT genelinde |
| İrlanda (CRU, Ara 2025) | Yeni veri merkezleri, ülke geneli (10 MVA üzeri) | Kendi gücünü getir: tam talebi karşılayan yerinde üretim veya depolama, şebekeye verilebilir | Bağlayıcı bağlantı koşulu |
| Avrupa Birliği (Ara 2025 rehberi) | Bağlantı kuyrukları geneli | Önce-hazır-olana: olgunluk kriterleri, kilometre taşları ve cezalar | Çerçeve; üye ülke uygulaması |
| Singapur (2026) | Yeni veri merkezi kapasitesi | Kapasite açık bağlantı yerine devlet çağrısıyla tahsis edilir | İdari tahsis |
Üç tasarım aracı tekrarlanmaktadır. Asgari alım yükümlülükleri — Ohio'nun yüzde 85'i, Virginia'nın 85/60 bölüşümü — spekülatif bir yük tahminini bankalaşabilir bir gelir akışına çevirir; hacim riskini tarife tabanı değil müşteri taşır. Güvence araçları — çıkış bedelleri, megavat başına 1,5 milyon dolarlık teminat, saha kontrolü kanıtı — ciddi projeleri kuyruk spekülasyonundan ayıklar. İşletme koşulları ise — Teksas'ın uzaktan kesme zorunluluğu, İrlanda'nın kendi gücünü getir kuralı, PJM'in geliştirmekte olduğu esnek bağlantı çerçeveleri — yükün yalnızca enerjisini değil, sistem stresine katkısını fiyatlar. Dikkat çekici olan, gidişatın sektöre düşman olmamasıdır: Georgia'nın rejimi, Georgia Power tarihinin en büyük kurumsal tedarik anlaşmasından önce yürürlükteydi ve yeni kurallar altındaki ilk sözleşmeler, çerçevenin çalıştığının kanıtı olarak şirketin kendi başvurularında vurgulandı. Anlaşılan o ki riskin net paylaştırılması, hiperölçek alıcıların bedel ödemeye razı olduğu bir şeydir.
İlkeler ve bu tartışmanın yolculuğu
Vaka ayrıntılarının altında, şekillenen kural kitabı tek bir ilkeyi uygulamaktadır: maliyet nedenselliği. Sistem maliyetini kim tetikliyorsa onu o taşımalıdır — ve doğal sonucu: kesilebilirliği kabul eden, depolama getiren veya kendi arzını sağlamlaştıran müşteri daha az ödemelidir, çünkü daha az maliyete neden olmaktadır. Bunu doğru kurmak iki yönde de önemlidir. Eksik tahsil eden tarifeler yatırım dalgasını toplumsallaştırır ve engellenen projelerle ek vergi tartışmalarında şimdiden görünen siyasi tepkiyi davet eder; fazla tahsil eden tarifeler ise yükü tamamen sayaç arkasına iter — BloombergNEF 124 gigavatlık duyurulmuş saha-içi gaz kapasitesi saymaktadır ve bunun yarıdan biraz fazlasının hedef devreye alma tarihi vardır — bu da şebekeyi başka bir yoldan atıl bırakır ve sistemin kullanabileceği esnekliği ortadan kaldırır. Tartışma artık Amerika Birleşik Devletleri ile sınırlı değildir. Hiperölçek yatırımına talip olan her şebeke — ve Körfez'den Orta Asya'ya ve Güneydoğu Asya'ya kadar hükûmetler buna açıkça taliptir — aynı sırayla karşılaşacaktır: bir bağlantı kuyruğu, bir maliyet paylaşımı kavgası ve bir tarife yeniden tasarımı. Kural kitabını yük gelmeden yazan yargı bölgeleri hem yatırımcılarını hem hane müşterilerini koruyacak; sonradan doğaçlama yapanlar ikisi arasında on yıl hakemlik edecektir. PJM rakamlarının dersi şudur: sayaç, kurallar yazılmadan önce işlemeye başlar.