Dünya Elektrik Ekosistemi: 4,6 Trilyon Dolarlık Pazar ve Onu Besleyen Santral Parkı
Dünyada her yıl tüketilen elektriğin değeri bugün yaklaşık 4,6 trilyon dolara ulaşıyor; bu, küresel GSYİH'nin yüzde 3,9'una denk geliyor. Bu rakamın arkasında, 2050'ye kadar yaklaşık üç katına çıkması beklenen 10.425 GW'lık bir santral parkı yer alıyor. Bu Weekly Insight, World Electricity Ecosystem 2025–2050 veri setini tanıtıyor ve bu iki büyüklüğün — pazarın ve santral parkının — elektriğin hangi ülke ekonomilerinde daha fazla ağırlık taşıdığına ve kurulu gücün talebe yetişip yetişemeyeceğini neyin belirleyeceğine dair ne söylediğini inceliyor.
4,6 trilyon dolarlık bir pazar
Nihai tüketim noktasında ölçüldüğünde, küresel elektrik pazarının değeri her yıl yaklaşık 4,6 trilyon dolardır. Rakam doğrudan türetilmiştir: her ekonomide brüt elektrik tüketimi, o ekonominin all-in ortalama perakende fiyatıyla çarpılır ve tüm piyasalar toplanır. Dünya ölçeğinde bu, IMF'nin nominal olarak yaklaşık 117 trilyon dolar olarak belirlediği küresel GSYİH'nin yaklaşık yüzde 3,9'una karşılık gelir.
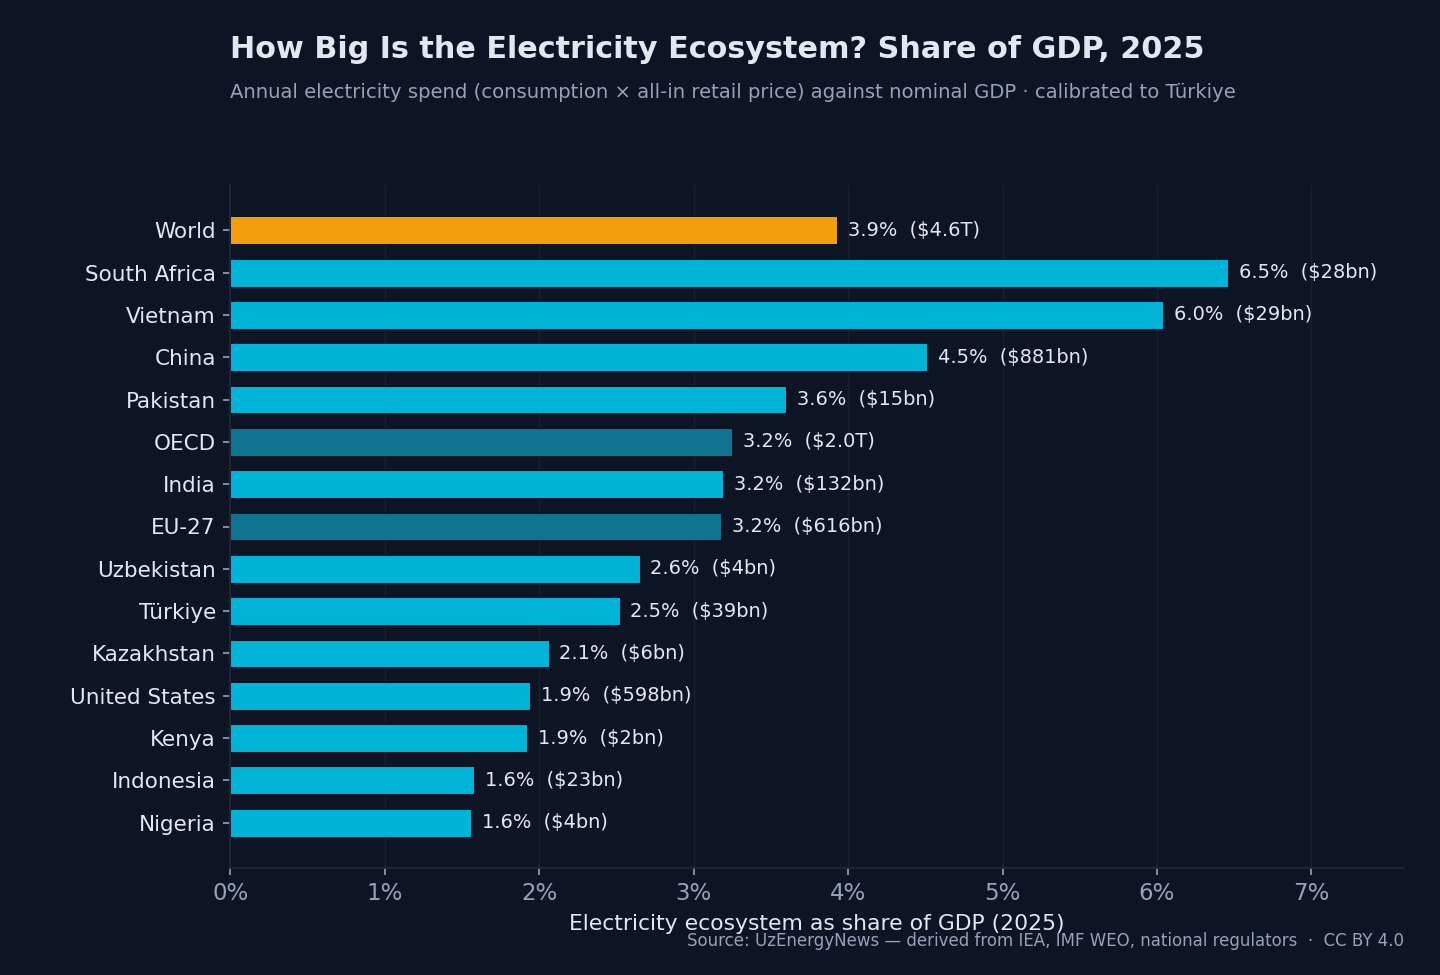
Yöntem bilinçli olarak şeffaf ve yeniden üretilebilirdir. Veri setindeki her ekonomi için ekosistem değeri, teravatsaat cinsinden tüketimin, kilovatsaat başına ABD senti cinsinden all-in ortalama tarifeyle çarpımına eşittir. Sonuç daha sonra ülkenin nominal GSYİH'sine oran olarak ifade edilir. Türkiye rakamı kalibrasyon noktasıdır: 361 TWh'lik tüketimin kilovatsaat başına 10,91 ABD senti all-in ortalamayla çarpımı 39,4 milyar dolarlık bir ekosistem değeri verir; bu, ulusal GSYİH'nin yaklaşık yüzde 2,5'ine eşittir ve Türkiye elektrik sektörü için kamuya açık rakamlarla tutarlıdır. Aynı formül on beş ekonomiye herhangi bir düzeltme yapılmadan uygulanmıştır.
Bu çerçeve, elektriği tek bir emtia fiyatı olarak değil, bir ekonominin tükettiği güce atfettiği bütünsel değer olarak ele alır. Üretimi, şebekeleri, perakende marjlarını ve nihai tarifeye gömülü vergi ve fonları kapsar; nihai tarife, hane halkı ve işletmelerin fiilen ödediği tutarı yansıttığından, bu yaklaşım gerçek harcamaya yakın seyreder.
Elektriğin en çok ekonomik ağırlık taşıdığı yerler
Ekosistemin GSYİH'ye oran olarak ifade edilmesi, büyüklüğe göre yapılan basit bir sıralamadan belirgin biçimde farklı bir sıralama üretir. Güney Afrika yüzde 6,5 ile en üstte yer alır; onu yüzde 6,0 ile Vietnam ve yüzde 4,5 ile Çin izler. Yüzde 3,9'luk dünya ortalaması bu üçünün de altında kalır. Buna karşılık Amerika Birleşik Devletleri, aynı oranı paylaşan Kenya ile birlikte yüzde 1,9 ile tablonun alt sıralarında; Endonezya ve Nijerya ise yüzde 1,6 ile daha da aşağıda yer alır.
Sıralamanın arkasındaki mekanizma açıktır ve iki ayrı kaynaktan beslenir. Yüksek bir pay, çıktının büyük bir bölümünü madencilik ve ağır sanayinin oluşturduğu elektrik-yoğun bir ekonomiyi, görece mütevazı bir nominal GSYİH ile birlikte yansıtma eğilimindedir. Güney Afrika, Vietnam ve Çin bu tanıma uyar. Düşük bir pay ise iki farklı biçimde ortaya çıkar. Amerika Birleşik Devletleri gibi yüksek gelirli, hizmet-ağırlıklı bir ekonomide elektrik, çok büyük bir GSYİH'nin daha küçük bir kesrini oluşturur. Nijerya gibi düşük erişimli bir ekonomide ise düşük pay, ekonominin yapısından çok arzın sınırlarınca kısıtlanmış, bastırılmış talebi yansıtır.
Bu ayrım yorum açısından önemlidir. Düşük bir ekosistem payı tek başına verimlilik işareti, yüksek bir pay da israf işareti değildir. Aynı gösterge hem gelişmiş bir hizmet ekonomisini hem de elektrik-kısıtlı bir ekonomiyi tanımlar ve bu ikisi aynı biçimde okunmamalıdır.
| Ekonomi | Ekosistem değeri (milyar $/yıl) | GSYİH payı |
|---|---|---|
| Güney Afrika | 28 | %6,5 |
| Vietnam | 29 | %6,0 |
| Çin | 881 | %4,5 |
| Dünya | 4.600 | %3,9 |
| Pakistan | 15 | %3,6 |
| OECD | 2.000 | %3,25 |
| Hindistan | 132 | %3,2 |
| AB-27 | 616 | %3,2 |
| Özbekistan | 4 | %2,65 |
| Türkiye | 39 | %2,5 |
| Kazakistan | 6 | %2,1 |
| ABD | 598 | %1,9 |
| Kenya | 2 | %1,9 |
| Endonezya | 23 | %1,6 |
| Nijerya | 4,5 | %1,6 |
Türkiye kalibrasyon noktası
Türkiye veri setine dayanak oluşturur; çünkü rakamları bağımsız bir kamu kaynağına karşı denetlenebilir. 361 TWh'lik ulusal tüketim, kilovatsaat başına 10,91 ABD senti all-in ortalamayla fiyatlandığında 39,4 milyar dolarlık bir ekosistem değeri üretir. Ekonomiyi daha büyük gelişen piyasalar arasına yerleştiren nominal bir GSYİH karşısında bu, yaklaşık yüzde 2,5'e karşılık gelir; sıralamanın alt yarısındaki bu konum, Türkiye'nin çeşitlenmiş ve hizmetleri de kapsayan ekonomik yapısıyla tutarlıdır.
Bu kalibrasyonun değeri yöntemseldir. Türkiye sonucu kamuya açık sektör rakamlarıyla tutarlı olduğu için, aynı formül geriye kalan ekonomilere, yaklaşımın yalnızca kendi içinde tutarlı değil sağlam olduğu güveniyle uygulanabilir. Veri seti bu nedenle doğrulanmamış bir modele değil, kamuya açık bir dayanağa oturur.
Pazarın arkasındaki santral parkı
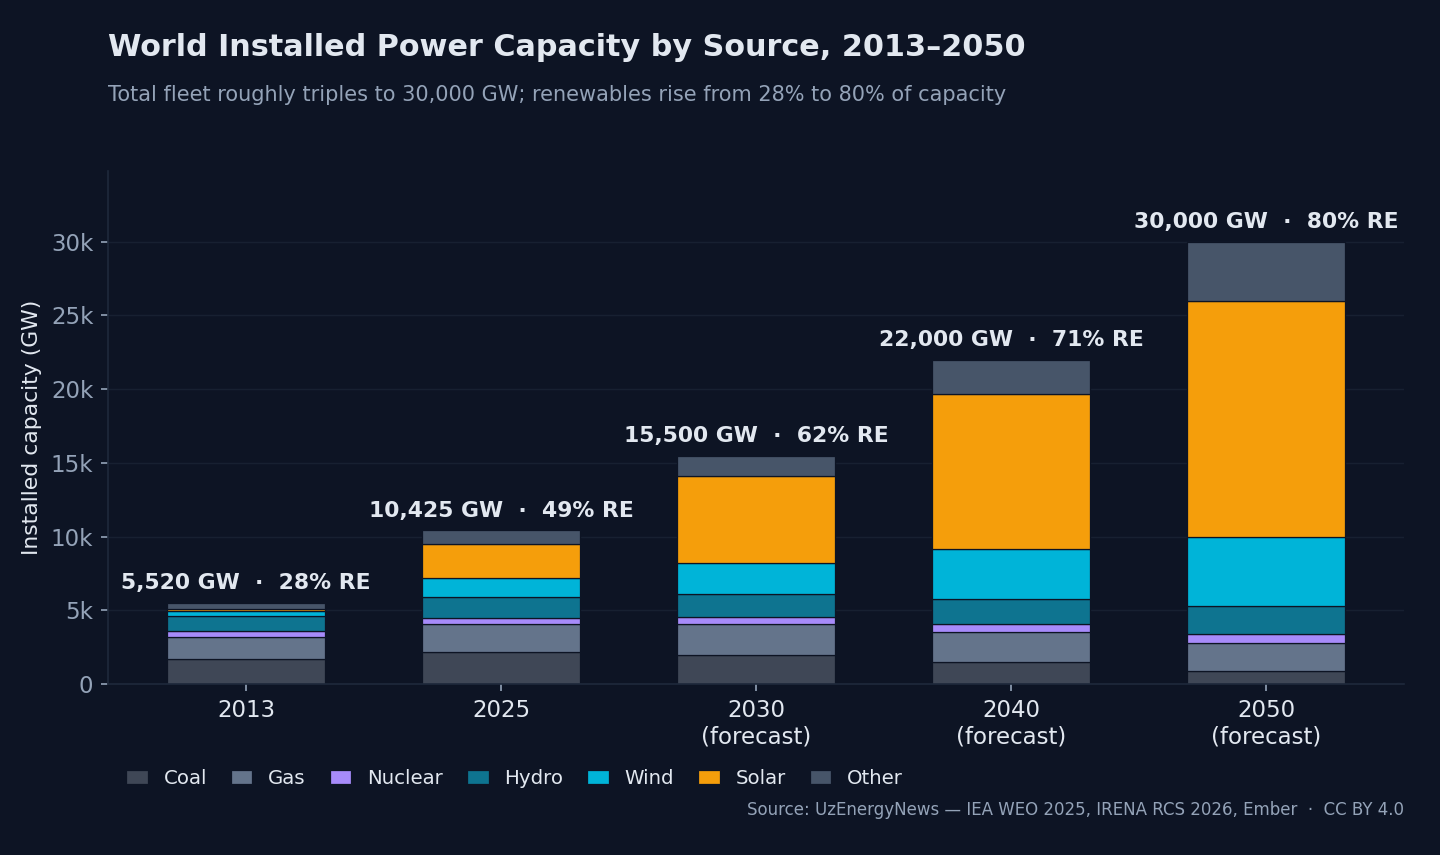
Yukarıda tanımlanan pazar, 2025 itibarıyla 10.425 GW'lık kurulu bir santral parkı tarafından beslenir. Veri setinin temel projeksiyonu altında bu park 2050'ye kadar yaklaşık 30.000 GW'a, yani 2,9 katına çıkar. Aynı dönemde elektrik tüketimi 31.779 TWh'den 58.400 TWh'ye, yani yaklaşık 1,8 katına yükselir. Kapasite rakamı tüketimden daha hızlı büyür; çünkü yeni eklemelere güneş ve rüzgâr hâkimdir ve bunlar, yerini aldıkları termik santrallere göre kurulu kapasite başına yılda daha az saat üretir. Dolayısıyla her ilave teravatsaati sağlamak için daha fazla gigavat gerekir.
Santral parkının bileşimi en az büyüklüğü kadar değişir. Kurulu kapasitede yenilenebilir payı 2013'te yüzde 28'den 2025'te yüzde 49'a yükselir ve 2050'ye kadar yüzde 80'e ulaşması öngörülür. Bu kayma içinde güneş kapasitesi 2025'te 2.300 GW'den 2050'de 16.000 GW'a, rüzgâr 1.250 GW'den 4.700 GW'a genişlerken kömür 2.180 GW'den yaklaşık 900 GW'a iner. Gidişat, anma değeri itibarıyla önemli ölçüde büyürken termik bir çekirdekten değişken ve yenilenebilir bir çekirdeğe geçen bir santral parkını tarif eder.
| Kaynak | 2025 (GW) | 2050 (GW) | 2025 payı | 2050 payı |
|---|---|---|---|---|
| Güneş | 2.300 | 16.000 | %22 | %53 |
| Rüzgâr | 1.250 | 4.700 | %12 | %16 |
| Hidro | 1.420 | 1.900 | %14 | %6 |
| Nükleer | 420 | 647 | %4 | %2 |
| Gaz | 1.900 | 1.850 | %18 | %6 |
| Kömür | 2.180 | 900 | %21 | %3 |
| Diğer | 955 | 4.003 | %9 | %13 |
| Toplam | 10.425 | ~30.000 | %100 | %100 |
| bunun yenilenebilir kısmı | %49 | %80 |
Neden daha fazla gigavat daha az enerji sağlar
Kapasitedeki 2,9 katlık büyüme ile tüketimdeki 1,8 katlık büyüme arasındaki fark, dönüşümün merkezî teknik özelliğidir ve pratik sonuçları vardır. Tipik bir konumdaki bir güneş santrali, yılın yaklaşık yüzde on beş ila yirmisi oranında tam çıktıya eşdeğer çalışır; bir kombine çevrim gaz santrali ya da bir kömür ünitesi yüzde elliyi aşabilir. Dolayısıyla iletilebilir termik kapasitenin yerine değişken yenilenebilir kapasite koymak, aynı talebi karşılamak için belirgin biçimde daha fazla kurulu gigavat gerektirir.
Bu, yenilenebilir üretimin bir eksikliği değil, kaynağın yapısal bir özelliğidir. Bununla birlikte sonucu, sistemin yalnızca manşet talep büyümesinin imâ ettiğinden daha fazlasını kurması ve hava koşullarıyla ve günün saatiyle değişen üretimi yönetmek için gereken şebeke, depolama ve esnekliğe yatırım yapması gerektiğidir. Kurulu gücün ölçeği bu nedenle yalnızca dünyanın ne kadar elektrik tüketeceğine değil, onu sağlayacak santralin fiziksel özelliklerine göre belirlenir.
Bağlayıcı kısıt şebekedir
Büyüklüğü neredeyse üç katına çıkan bir santral parkı, tek başına üretim yatırımıyla bağlanamaz. Dünya bugün elektrik şebekelerine yılda yaklaşık 400 milyar dolar mertebesinde yatırım yapıyor. Avrupa Birliği'nde Grids Package, 2040'a kadar 1,2 trilyon avroluk şebeke yatırımı öngörüyor; en büyük operatörler — aralarında Iberdrola, Enel ve E.ON — halihazırda her biri yılda 10 ila 17 milyar avro taahhüt ediyor. Bunlar, bütün olarak bakıldığında yeterince finanse edilen şebekelerle ilişkilendirilen rakamlardır.
Gelişen dünyanın büyük bölümünde durum farklıdır. Buradaki şebekeler, taşımaları beklenen üretime kıyasla kronik biçimde az finanse edilir; bu da yeni kapasitenin bağlanma ve tüketiciye ulaştırılma hızını kısıtlar. Karşılaştırma için, Türkiye dağıtım sektörü yılda yaklaşık 3,8 milyar dolar mertebesinde yatırım yapıyor; 2026-2030 beşinci tarife dönemi boyunca 18,5 milyar dolarlık yatırım planlanıyor. Giderek elektrikleşen bir ekonomide elektriğin iletimi ve yönetimi, bu bakımdan üretim teknolojisinin kendisi kadar kritik bir ulusal ve uluslararası güvenlik meselesidir.
Gelişen piyasalar için iki darboğaz
Veri seti, amiral raporumuz Emerging Energy Outlook 2026'nın merkezî bulgusuna doğrudan bağlanır. Ekosistem, burada incelenen her iki ölçütte de büyüyecektir — kapasite 2,9 kat, tüketim yaklaşık 1,8 kat — ve bu büyümenin büyük bölümünü gelişen dünya oluşturacaktır. Bu ekonomilerin önündeki kısıt, kurma isteği değildir; çünkü incelenen hemen her ülke bir yenilenebilir hedefi ve bir elektrifikasyon programı sürdürmektedir.
Hızı bunun yerine iki darboğaz belirler. Birincisi sermaye maliyetidir: gelişen ekonomilerde şebeke-ölçekli üretim, gelişmiş ekonomilerde geçerli olanın iki ila üç katı maliyetle finanse edilir; bu da her projenin teslim maliyetini, tek bir birim enerji üretilmeden önce yükseltir. İkincisi, talebin en hızlı büyüdüğü piyasalarda tam da daha eski, daha az verimli ve sürekli az finanse edilen şebekenin durumudur. Küresel santral parkının öngörülen büyüklüğüne ulaşma hızı bu nedenle kurma kararından çok, finansmanın maliyetine ve şebekenin yeni üretimi soğurma kapasitesine göre belirlenecektir. Bu çerçeveden bakıldığında, enerji altyapısına yapılan yatırım yalnızca cari bir harcama değil, bir ülkenin gelecek otuz yılına yapılan stratejik bir taahhüttür.
Veri setinin eklediği değer
World Electricity Ecosystem 2025–2050 veri seti, pazarı ve santral parkını tek ve karşılaştırılabilir bir çerçeveye getirir. Bir ekonominin elektriğine atfettiği değerin, onu besleyen fiziksel santral parkının yanına yerleştirilmesine olanak tanır ve her iki rakamı da on beş ekonomi genelinde tutarlı bir esasla karşılaştırılabilir kılar. Amaç, düzenleyicilerin, kredi verenlerin ve analistlerin doğrudan kullanabileceği bir başvuru noktası sunmaktır; her rakam bir kamu kaynağına izlenebilir ve Türkiye dayanağı bağımsız olarak doğrulanmıştır.
Veri seti, UzEnergyNews Open Data kapsamında Creative Commons Atıf 4.0 lisansıyla yayımlanmaktadır. Data sayfamızdaki iki imza grafiği, ekosistemin GSYİH'ye oranı sıralamasını ve kurulu kapasitenin 2013'ten 2050'ye kaynak bileşimini sunar; bunların dayandığı rakamlar atıf verilerek yeniden kullanılabilir.