Avrupa'nın Veri Merkezi Haritası Yeniden Çiziliyor: Güç Kısıtları Yeni Kapasiteyi Orta ve Doğu'ya İtiyor
2026'nın ikinci çeyreğinde Avrupa 685 megavat yeni veri merkezi kapasitesi devreye aldı — bunun 252 megavatı, yüzde 37'si, Frankfurt, Londra, Amsterdam, Paris ve Dublin'den oluşan beş merkez pazara gitti; kalanı ikincil ve üçüncül pazarlar aldı (CBRE). Amsterdam, Londra ve Frankfurt'ta veri merkezleri 2023'te yerel elektrik talebinin yüzde 33 ile 42'sini, Dublin'de yüzde 80'e yakınını tüketti (Ember); merkez pazarlarda bildirilen şebeke bağlantısı bekleme süreleri yedi ile on yıla uzanıyor. 69 sayfalık EY Europe Central çalışması — AI and Energy: The Two-Way Dependency (Mayıs 2026; 30 Haziran'da çevrimiçi yayımlandı) — büyümenin bunun yerine nereye gittiğini haritalıyor: İskandinavya'dan Polonya, Çekya, Romanya ve Yunanistan üzerinden Türkiye'ye, Kafkasya'ya ve Orta Asya'ya uzanan 33 ülkelik bir grupta, şebeke boşluğu, arazi ve düşük karbonlu güç sunan pazarlar. Bu sezonun duyuruları o haritada yoğunlaşıyor — Finlandiya Seinäjoki'de tamamı kiralanmış 110 megavatlık birinci faz, Romanya Cernavodă'da yatırımcılara açılan 1,5 gigavatlık yapay zekâ merkezi, Norveç Narvik'te 230 megavatlık kampüsü devralan Microsoft — sürtünmeleri de: Danimarka'nın işletmecisi, kuyruğu 60 gigavata ulaşınca Mart'ta yeni büyük yük bağlantı anlaşmalarını durdurdu; İrlanda ise Dublin başvurularını Aralık'ta yalnız kendi yönetilebilir üretimini getiren projelere yeniden açtı. Avrupa'nın küresel kapasitedeki payı 2015'te yüzde 25'in üzerinde, 2024'te yüzde 15'ti; 2030 için yaklaşık yüzde 12 öngörülüyor — göreli bir düşüş: Avrupa yılda yaklaşık yüzde 9 büyürken Amerika Birleşik Devletleri ve Çin daha hızlı büyüyor.
CBRE'nin 18-19 Ağustos'ta aktarılan ikinci çeyrek rakamları, Avrupa'nın 685 megavat yeni veri merkezi kapasitesi devreye aldığını gösteriyor — 352 megavatı ortak yerleşim (kolokasyon), 333'ü işletmelerin kendi kurduğu tesisler; bunun 252 megavatı, yani yüzde 37'si, Frankfurt, Londra, Amsterdam, Paris ve Dublin'den oluşan FLAP-D merkezlerine gitti; kalanı ikincil ve üçüncül pazarlar aldı. FLAP-D'nin devredeki kapasitesi DC Byte sayımıyla 2026 ortasında yaklaşık 3,8 gigavattı; CBRE, Avrupa toplamının yıl sonunda 13 gigavata ulaşmasını bekliyor. Bu yaz yayımlanan EY Europe Central çalışması hareketi yapısal olarak tanımlıyor ve kısıtı elektrik tarafına yerleştiriyor: yerel tüketim payları, yıllarla ölçülen bağlantı kuyrukları ve bunların üstüne arazi ile izinler. Bu sayı, kaymanın iki tarafındaki sayıları ortaya koyuyor.
Merkezlerdeki kısıt
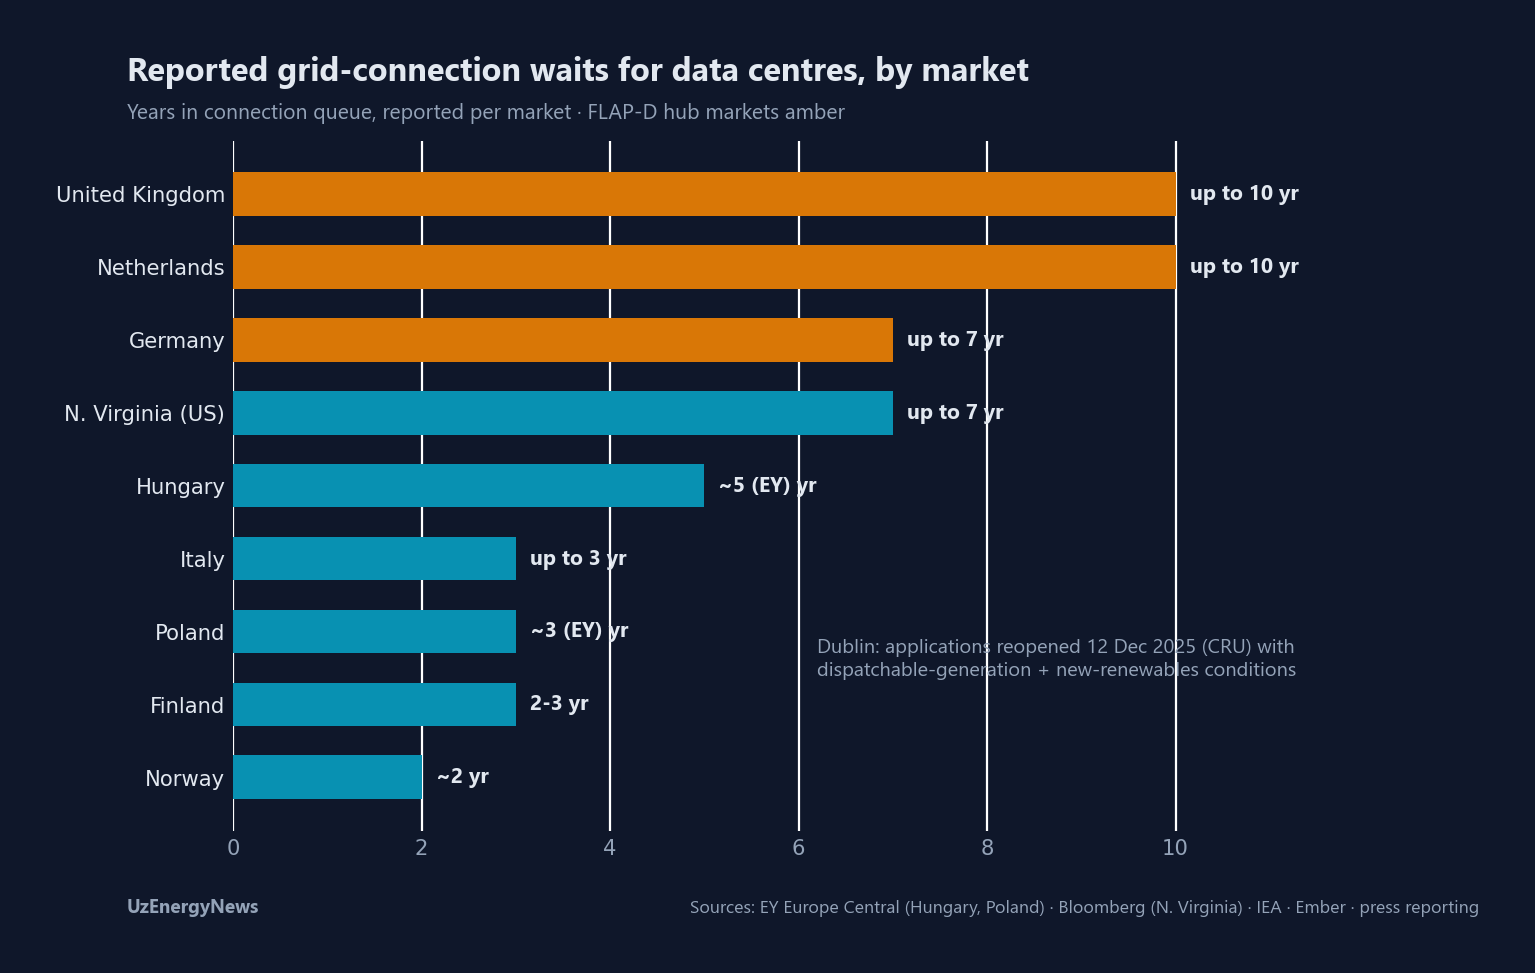
EY sayımıyla beş FLAP-D merkezi 2025 başında yaklaşık 4,6 gigavat barındırıyordu — o baza göre Avrupa kapasitesinin yüzde 60'ından fazlası; DC Byte'ın yalnız devredeki kapasiteyi sayan daha dar ölçüsü yaklaşık 3,8 gigavat. Talep payları: 2023'te veri merkezleri Amsterdam, Londra ve Frankfurt'ta yerel elektrik talebinin yüzde 33 ile 42'sini, Dublin'de yüzde 80'e yakınını tüketti (Ember). Ülke genelinde İrlanda'da veri merkezleri elektrik talebinin yüzde 22'sini aştı — 2015'te yüzde 5'ti (CSO/IEA); EirGrid projeksiyonu 2034'e kadar yüzde 31'e ulaşıyor. Dublin'in bağlantı rejimi Aralık'ta değişti: EirGrid 2022'de başkentte yeni bağlantıların 2028'den önce olası olmadığını belirtmişti; CRU'nun 12 Aralık 2025 tarihli Büyük Enerji Kullanıcıları Bağlantı Politikası 2021 talimatının yerini aldı — başvurular yeniden açık, ama yalnız sahada veya yakınında yönetilebilir üretim getiren ve yıllık talebinin en az yüzde 80'ini yeni yenilenebilir kapasiteden sözleşmeye bağlayan projeler için; Weekly Insight #14'ün kendi-elektriğini-getir diye kaydettiği rejim. Başka pazarlarda bildirilen bağlantı bekleme süreleri: Birleşik Krallık ve Hollanda'da on yıla kadar; Almanya'da yedi yıla kadar — Amazon, Avrupa'daki bazı bağlantılarının yedi yılı bulduğunu söyledi — ve kıyas için, dünyanın en büyük veri merkezi pazarı Kuzey Virginia'da yedi yıl; EY'nin karşılaştırma tablosunda Macaristan'da yaklaşık beş, Polonya'da yaklaşık üç; İtalya'da üçe kadar, Finlandiya'da iki-üç, Norveç'te yaklaşık iki yıllık bildirimler. Birleşik Krallık kuyruğunu yeniden sıraladı: TMO4+ reformundan önce bağlantı başvuruları 722 gigavata ulaşmıştı; yeniden sıralanan süreç 2025 sonunda 283 gigavatlık üretim ve depolama projesi ile 99 gigavatlık talep bağlantısını sürece aldı.
Büyüme nereye gidiyor
EY'nin Europe Central grubu 33 ülkeyi kapsıyor — İskandinavya, Polonya ve Baltıklar, Çekya, Slovakya, Macaristan, Balkanlar, Romanya, Yunanistan ve Türkiye; doğuya doğru Ukrayna ve Kafkasya üzerinden Orta Asya'ya, Kazakistan ve Özbekistan dâhil. 2025 sonunda grup, Avrupa'daki veri merkezi tesislerinin yaklaşık yüzde 24'ünü barındırıyordu; Polonya, İskandinavya, Türkiye, Çekya ve Romanya bu tesislerin yaklaşık yüzde 63'üne ev sahipliği yapıyor ve bölgenin elektrik karması yaklaşık yüzde 65 düşük karbonlu (EY). Son ayların duyuruları aynı coğrafyada kümeleniyor. Norveç'te, Temmuz 2025'te Stargate Norway adıyla duyurulan Narvik kampüsü — 290 megavatlık genişleme opsiyonuyla 230 megavat — Nisan'da alıcı değiştirdi: Nscale ile OpenAI alım anlaşmasını sonuçlandırmadı ve kapasiteyi Microsoft aldı; Nscale ile Nordkraft, Temmuz'da Nordscale adlı işletme ortaklığını kurdu. Finlandiya'da Pure Data Centres, Temmuz'da Seinäjoki'de 110 megavatlık, 1,5 milyar euroluk birinci fazı başlattı — açılışta tamamı kiralanmış, izinleri ve şebeke bağlantısı hazır, kampüs potansiyeli 550 megavatın üzerinde. Romanya'da enerji bakanlığı 15 Nisan'da Black Sea AI Gigafactory için ilgi beyanlarını açtı: Cernavodă'da 4-5 milyar euroya ve 1,5 gigavata kadar; ikinci faz Doicești küçük modüler reaktör sahasına bağlı, devreye alma hedefi 2028 sonundan itibaren. Polonya'da iletim işletmecisi PSE, 2034'e kadar veri merkezleri için 1,2 gigavatlık bağlantı kapasitesi ayırdı — aynı tarihe kadar 53 gigavat yenilenebilir ve 3,8 gigavat nükleer bağlama planının içinde. Yunanistan'da bu ayki haberler, on yılda yaklaşık 50 milyar euroluk beyan edilmiş yatırımcı ilgisi aktarıyor — haberlerin atıf verdiği PwC çalışmasına göre 1,4 ile 2,2 gigavat arası teklif, yaklaşık yüzde 30'u bağlantı görüşü almış. Türkiye'de Ankara'daki Turkcell-Google Cloud hiper ölçekli bölgesel veri merkezi — toplam 3 milyar dolar; Google'ın on yılda 2 milyarı, Turkcell'in 1 milyarı — 2028'de 15 megavatlık başlangıç kapasitesini hedefliyor; Google Cloud bölgesinin 2028-29'da devreye girmesi planlanıyor ve Turkcell, şirket genelindeki aktif kapasitesini 2032'ye kadar 100 megavata katlamayı amaçlıyor; 18 Ağustos'tan beri yürürlükte olan Yapay Zekâ Eylem Planı, 2030'a kadar en az 1 gigavat yapay zekâ ve veri merkezi kapasitesi ile yılda 10 teravatsaat düşük karbonlu elektrik alım anlaşması ulusal hedeflerini koyuyor. Bağlantı sınırları varış pazarlarında da ortaya çıktı: Energinet'in Danimarka kuyruğu 60 gigavata ulaştı — yaklaşık 14 gigavatı veri merkezi — ülke puant talebi ise 7 gigavat civarında; işletmeci 1 Şubat 2026'da ilk-gelen-ilk-alır tahsisini kaldırdı ve Mart'ta yeni büyük yük bağlantı anlaşmalarını durdurdu.
| Ölçü | FLAP-D merkezleri | Europe Central (EY'nin 33 ülkelik grubu) |
|---|---|---|
| Kurulu kapasite | 2025 başında ~4,6 GW — EY bazında Avrupa'nın %60'ından fazlası; devrede ~3,8 GW (DC Byte) | — |
| Avrupa tesislerindeki pay, 2025 sonu | — | ~%24; Polonya, İskandinavya, Türkiye, Çekya ve Romanya bunların ~%63'üne ev sahibi (EY) |
| Yerel elektrik talebindeki pay | Amsterdam, Londra, Frankfurt %33-42; Dublin ~%80 (Ember, 2023) | 2035 projeksiyonları: Danimarka ~%13, Norveç ~%9, İsveç >%8 (EY) |
| Bildirilen bağlantı beklemeleri | 7-10 yıla kadar | Yaklaşık 2-5 yıl |
| Elektrik karması | — | ~%65 düşük karbonlu (EY) |
| 2026 2. çeyrek yeni kapasite | 685 MW'ın 252'si — %37 | Kalanı ikincil ve üçüncül pazarlar aldı (CBRE) |
| Bu sezonun işaretleri | BK reformu 283 GW + 99 GW talep bağlantısını sürece aldı; İrlanda üretim-ve-yenilenebilir koşullarıyla yeniden açıldı | Narvik 230 MW Microsoft'a · Seinäjoki 110 MW tamamı kiralı · Cernavodă 1,5 GW ilgi beyanı · Ankara başlangıç 15 MW (2028) · Yunanistan ~50 mlr € beyan edilmiş ilgi · Danimarka büyük yükleri durdurdu |
Küresel çerçeve
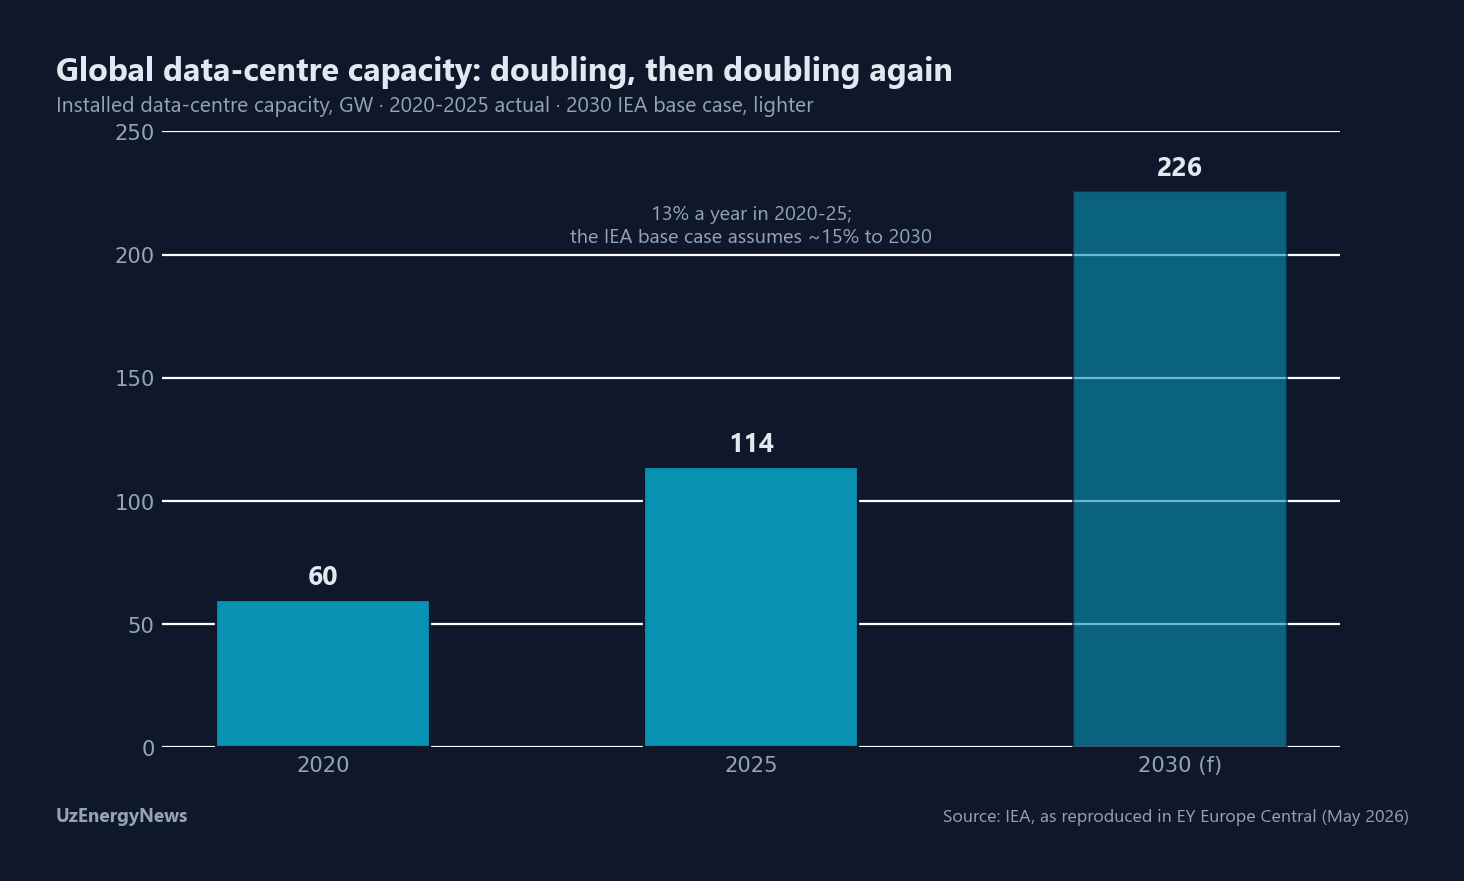
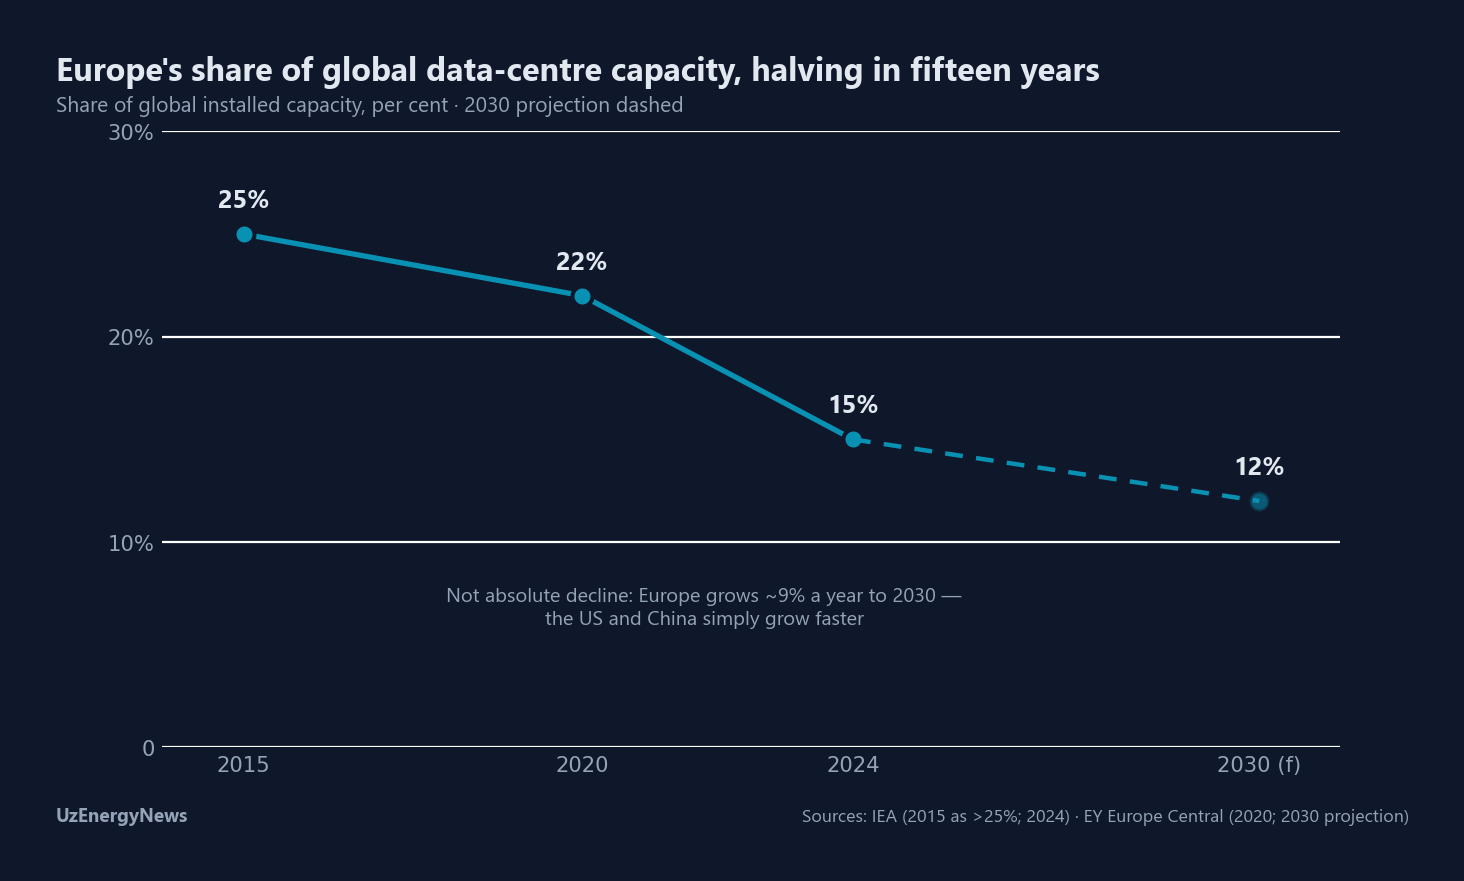
Küresel kurulu veri merkezi kapasitesi 2020'de 60, 2025'te 114 gigavattı; EY'nin aktardığı IEA baz senaryosu 2030'da 226 gigavata ulaşıyor — 2020-25'te yılda yüzde 13 büyüme, on yılın sonuna kadar yılda yaklaşık yüzde 15 varsayımı. Avrupa'nın küresel toplamdaki payı IEA rakamlarıyla 2015'te yüzde 25'in üzerinde, 2024'te yüzde 15'ti; EY serisi 2020'yi yüzde 22 olarak veriyor ve 2030 için yaklaşık yüzde 12 öngörüyor. Düşüş mutlak değil göreli — aynı projeksiyonlarda Avrupa'nın kapasitesi 2030'a kadar yılda yaklaşık yüzde 9 büyüyor; Amerika Birleşik Devletleri ve Çin daha hızlı büyüyor. IEA'nın Energy and AI raporu yükü taşıyan mekanizmayı tanımlıyor: eğitim iş yükleri gecikmeye tolerans gösteriyor ve uygun güç ile araziyi izliyor; çıkarım iş yükleri ise kullanıcıya yakın duruyor — kapasiteyi kıtalar arasında taşıyan ayrım, Avrupa içinde de taşıyor.
Yerleşim değişkenleri ve izlenecekler
EY'nin yerleşim karşılaştırması pazarları şebeke boşluğu ve bağlantı süresi, arazi, düşük karbonlu arz, soğutma iklimi, iş gücü maliyeti, su stresi ve bağlanabilirlik üzerinden puanlıyor. 2035 projeksiyonları veri merkezlerini Danimarka'da ulusal elektrik talebinin yaklaşık yüzde 13'üne, Norveç'te yaklaşık yüzde 9'una, İsveç'te yüzde 8'in üzerine koyuyor. Weekly Insight #14'ün (5 Ağustos 2026) bu yükü alan ülkeler için belgelediği dizi — bağlantı kuyruğu, maliyet paylaşımı tartışması ve tarife yeniden tasarımı — artık merkezlerin dışında da görünür: Danimarka'nın durdurulan kuyruğu bugünkü en büyük örnek. İzleme noktaları: İrlanda'nın Aralık politikası altında bağlantı tekliflerinin fiilen verilip verilmeyeceği; Birleşik Krallık reformunun merkezlerdeki bildirilen beklemeleri kısaltıp kısaltmayacağı; Energinet'in durdurulan kuyruğu ve içindeki 14 gigavatlık veri merkezi payı; ve Yapay Zekâ Eylem Planı'nın yayımından itibaren altı ay içinde çıkması gereken Türkiye Ulusal Yapay Zekâ İşlem Gücü Stratejisi.
↩ Weekly Insight #14 — Paying for the New Load: hiper ölçekli talep için tarife tasarımı →