Yapım Programının Yakıtı: uranyum arzı, zenginleştirme kapasitesi ve reaktör hattı
Hindistan'dan Orta Asya'ya uzanan reaktör inşa programları ölçülebilir üç girdiye dayanmaktadır: maden üretimi, dönüşüm ve zenginleştirme kapasitesi, uzun vadeli tedarik sözleşmeleri. Dünya maden üretimi 2024'te 60.213 ton uranyuma ulaşmış ve reaktör ihtiyacının %90'ını karşılamıştır; aynı oran 2022'de %76'dır (World Nuclear Association, 20.01.2026 güncellemesi). Kazatomprom 2025 için %100 bazında 25.839 ton açıklamış, 2026 için 27.500-29.000 ton kılavuzu vermiştir; kılavuz, şirketin yıl için belirlediği nominal maden hakkı seviyesinin altındadır. Özbekistan'ın Navoiyuran şirketi 2025 için 7.000 ton bildirmiştir, 2024 rakamı 5.200 tondur. İnşa halinde 80 ünite ve 87.046 MW brüt kapasite bulunmakta, birliğin referans senaryosu 2040 ihtiyacını 150.000 tonun biraz üzerine koymaktadır; 2025 ihtiyacı 68.920 tondur. Zenginleştirme halkasında kapasitenin %42,8'i tek bir tedarikçide, %20,3'ü ikinci bir tedarikçidedir. Bu sayıda üreticiler, alıcılar ve sözleşmeler, bağlı oldukları tarihli takvimlerle birlikte verilmektedir.
Maden üretimi: üreticiler ve 2026 kılavuzu
Dünya uranyum maden üretimi 2024'te 60.213 tU olmuş; bunun %38,6'sını Kazakistan, %23,8'ini Kanada, %12,2'sini Namibya sağlamıştır (World Nuclear Association, 20.01.2026). Maden üretimi reaktör ihtiyacının 2022'de %76'sını, 2023'te %83'ünü, 2024'te %90'ını karşılamış; aynı baza göre 2024'te yaklaşık 6.700 ton ikincil arza kalmıştır. 2025 için karşılaştırılabilir bir dünya toplamı yayımlanmamıştır; aşağıdaki rakamlar ülke toplamı değil, şirketlerin kendi belirttikleri bazlardaki beyanlarıdır.
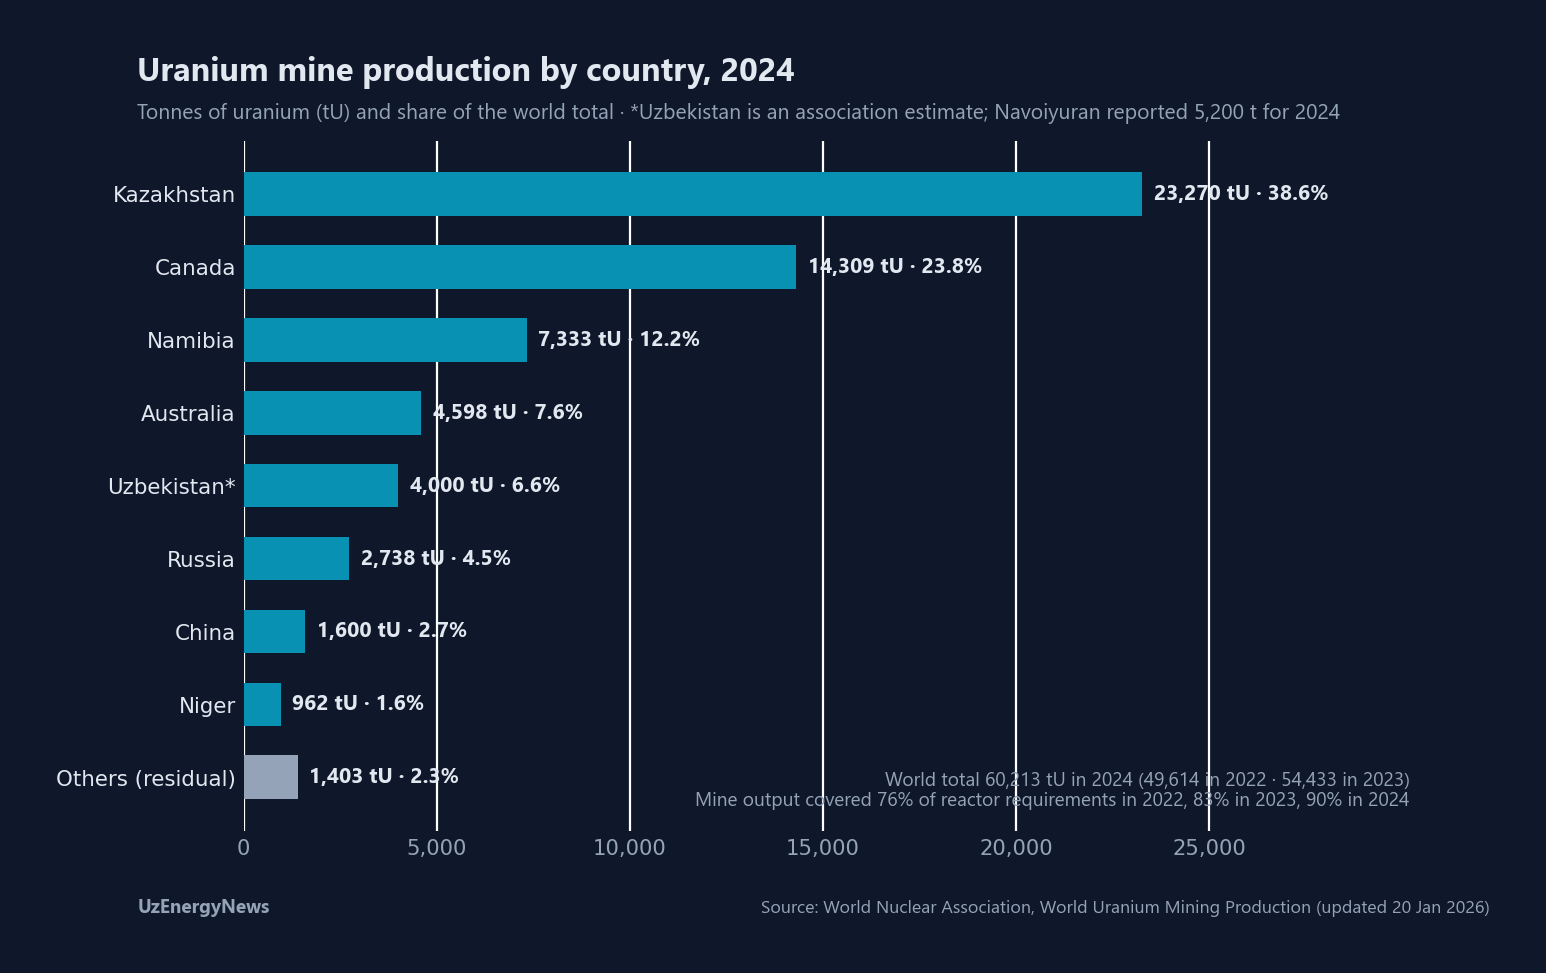
Kazatomprom 2025'te %100 bazında — ortak girişimleri kapsayan ölçüde — 25.839 tU üretmiştir; şirkete atfedilebilir üretim 13.519 tU'dur (dördüncü çeyrek işletme ve ticaret güncellemesi, 02.02.2026). Şirket 2026 için %100 bazında 27.500-29.000 tU kılavuzu vermiş, 21.08.2026 sonuçlarında bunu değiştirmemiş, bundan önce 2026 nominal maden hakkı seviyesini 32.777 tU'dan 29.697 tU'ya indirmiştir; yaklaşık 3.000 tonluk azalış dünya birincil arzının yaklaşık %5'ine karşılık gelmekte, büyük kısmı Budenovskoye ortak girişimine düşmektedir (World Nuclear News, 22.08.2025). Şirket, kılavuzun sülfürik asit tedarikine bağlı olduğunu belirtmektedir; TQZ asit tesisinin devreye alınması 2027 üçüncü çeyreği ile 2028 birinci çeyreğine kaymış, gecikme 6-12 ay olarak açıklanmıştır. 2026'nın ilk yarısında üretim 13.291 tU olmuş, 30 Haziran itibarıyla stok 8.245 tU düzeyindedir. Cameco 2025'te kendi payı bazında 21,0 milyon libre U3O8 — yaklaşık 8.077 tU — üretmiştir.
Özbekistan'ın Navoiyuran şirketi 2025 için 7.000 ton bildirmiştir; 2024 rakamı 5.200 tondur ve artış %35'tir. Aynı beyanda gelir 1.112 milyon dolar, gerçekleşen ortalama fiyat 69,5 dolar/libre, toplam nakit maliyet 27 dolar olarak açıklanmıştır (13.04.2026). Şirket bülteni bu hacimleri U3O8 tonu olarak ifade etmekte, birlik ülke profilinde aynı rakamları tU sütununda taşımaktadır; iki baz arasında 0,848 katsayısı bulunmakta ve burada tek baza indirgenmemektedir. Birliğin 2024 dünya tablosunda Özbekistan tahmini 4.000 tU ile yer almakta, bu değer şirketin aynı yıl için açıkladığı 5.200 tonun altında kalmaktadır. Qizilkok yatağı ticari yerinde çözelti üretimine geçmiş olup ömrü 15 yıl, zirve üretimi yılda 1.200 tondur. Orano %45, Navoiyuran %45, Itochu %10 paylı Nurlikum Mining, Güney Djengeldi sahasını üç yılda 214 milyon dolarlık birinci faz yatırımıyla ortalama yılda yaklaşık 500 tU üretim için geliştirmektedir. 2022 tarihli Cumhurbaşkanlığı kararı 2030 için 3.500 tU tabanına karşılık 7.100 tU ulusal hedef koymaktadır.
Namibya 2024'te birliğin dünya tablosunda 7.333 tU, ülke profilinde 8.507 tU üretim göstermektedir; ülke profili Husab'ı 5.611, Rössing'i 2.205, Langer Heinrich'i 691 ton olarak toplamaktadır ve birlik iki rakamı da yayımladığı için ikisi de burada verilmektedir. Üç madenin sahiplik yapısı da Çin merkezli kuruluşlardan geçmektedir: Husab, %60'ı CGN öncülüğündeki bir yapıda olan Taurus Minerals üzerinden; Rössing %68,6 ile bir CNNC iştiraki üzerinden; işletmeciliğini Paladin Energy'nin yaptığı Langer Heinrich ise %25 ile CNNC Overseas üzerinden. Nijer'in üretimi 2022'de 2.020 tU iken 2024'te 962 tU'ya inmiştir; Arlit'teki SOMAÏR işletmesi — %63,4 Orano, %36,6 devlet holdingi Sopamin — Haziran 2025'te kamulaştırılmış, Aralık 2024'te operasyonel kontrolü kaybettiğini açıklayan Orano 20.01.2025'te ICSID tahkimine başvurmuş ve tahkim heyetinden stoktaki uranyumun satış ve devrini durduran karar almıştır.
Dönüşüm ve zenginleştirme: kapasite, yoğunlaşma ve yaptırım takvimi
Zenginleştirme kapasitesi 2025'te yılda 68.076 bin ayırma iş birimi (SWU), 2030 projeksiyonunda 77.784 bin SWU'dur; artış %14,3'tür (World Nuclear Association, 04.09.2026). 2025 toplamının %42,8'i Rosatom'da, %25,4'ü Urenco'da, %20,3'ü CNNC'de, %11,0'ı Orano'dadır; CNNC rakamı birliğin yurt içi reaktör parkından türettiği tahmindir ve bu şekilde işaretlenmiştir. 2030 projeksiyonunda paylar sırasıyla %38,3, %23,1, %23,4 ve %12,9 olmakta, iki tarih arasındaki kapasite artışının %45,7'si CNNC'den gelmektedir. Rosatom dışındaki kapasite 2025 toplamının %57,2'si, 2030 projeksiyonunun %61,7'sidir.
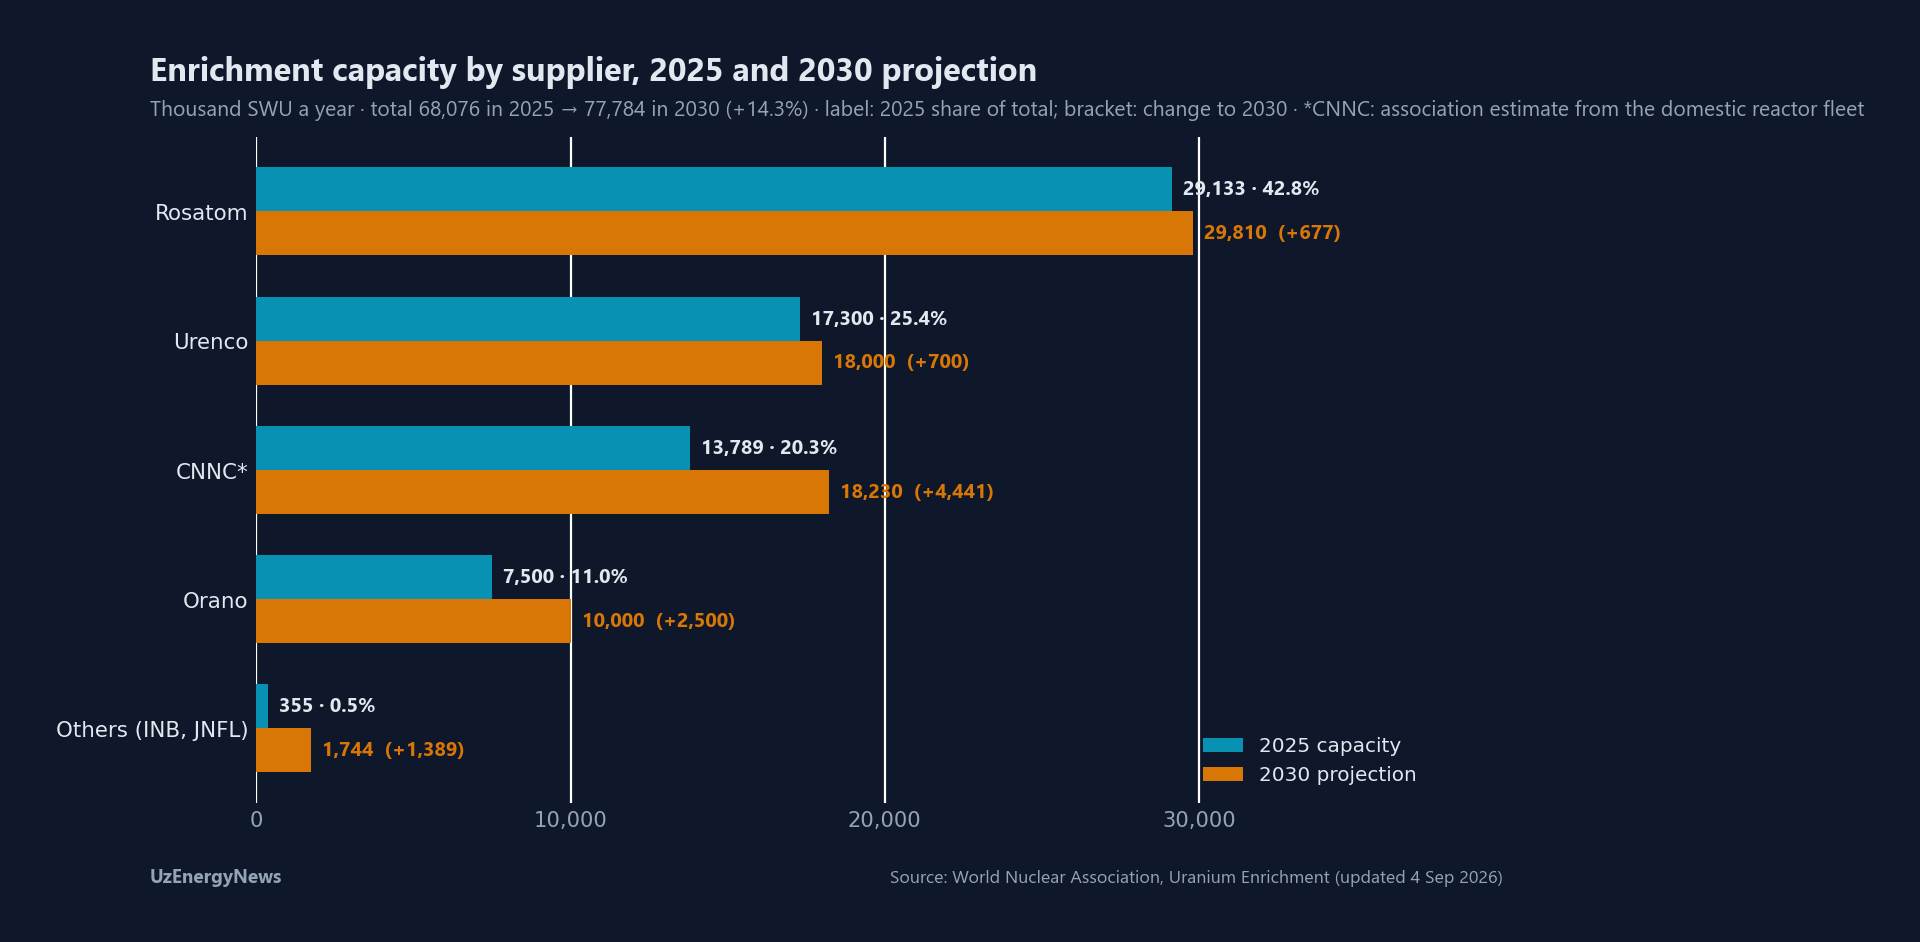
Açıklanan kapasite ilaveleri tarihlidir. Orano'nun Georges Besse II genişlemesi 2,5 milyon SWU — kapasitede yaklaşık %30 artış — eklemekte, yaklaşık 1,7 milyar euro tutmakta, ilk üretimi 2028'e, tam devreye alınmayı 2030'a bağlamaktadır. Urenco'nun kapasitesi aynı tabloda 2030'da 2025'e göre 700.000 SWU daha yüksek projekte edilmektedir. Centrus, gösterim sözleşmesi kapsamında Haziran 2026'ya kadar 1.900 kilogramın üzerinde yüksek tahlilli düşük zenginleştirilmiş uranyum (HALEU) üretmiştir; Amerika Birleşik Devletleri Enerji Bakanlığı Ocak 2026'da ticari HALEU üretimi için 900 milyon dolar tahsis etmiş, hedef 2029'da yılda 12 ton olarak konmuş, 01.07.2026'da duyurulan sözleşmenin toplam değeri alım opsiyonlarıyla birlikte 1,07 milyar dolar olarak açıklanmıştır. Rosatom'un GC-9+ santrifüj yenilemesi Zelenogorsk'ta Temmuz 2025'te tamamlanmış, Seversk'te Aralık 2025'te başlamış, bitişi 2027'ye konmuştur. Amerika Birleşik Devletleri, Rus menşeli düşük zenginleştirilmiş uranyum ithalatını Ağustos 2024'ten itibaren yasaklamıştır; muafiyet yetkisi 2028 başında sona ermekte, yasağın kendisi 2040 sonuna kadar sürmektedir. Avrupa Birliğinde VVER reaktörü işleten kuruluşların tamamı 2025 sonu itibarıyla Rus olmayan tedarikçilerle yakıt sözleşmesi bağlamıştır (Euratom Supply Agency 2025 yıllık raporu).
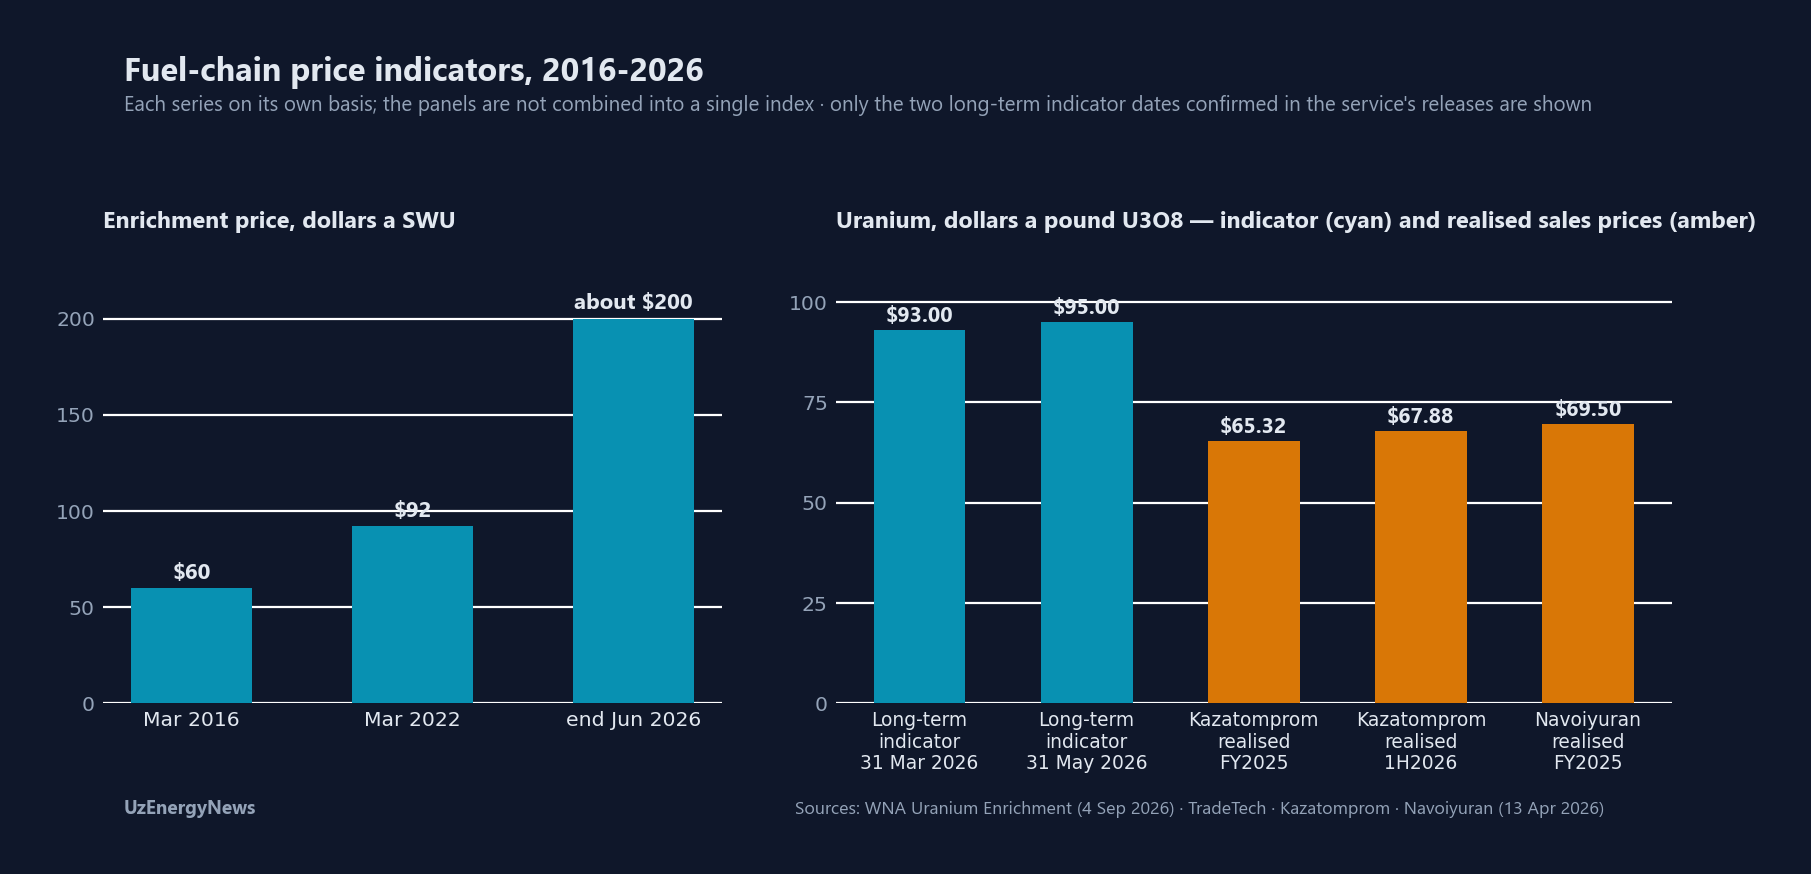
Zenginleştirme fiyatı Haziran 2026 sonunda ortalama 200 dolar/SWU düzeyindedir; aynı gösterge Mart 2016'da 60 dolar, Mart 2022'de 92 dolardır. TradeTech'in uzun vadeli U3O8 göstergesi 31.03.2026'da 93 dolar/libre, 31.05.2026'da 95 dolar/libredir; kuruluş bu düzeyi Mayıs 2007-Mart 2008 zirvesine eşit olarak bildirmektedir. Gerçekleşen satış fiyatları iki göstergenin de altında seyretmiştir: Kazatomprom Grup ortalaması 2025'te 65,32 dolar/libre, 2026'nın ilk yarısında 67,88 dolar; Navoiyuran'ın 2025 ortalaması 69,5 dolardır.
Reaktör hattı ve 2040 ihtiyacı
Birliğin 08.09.2026 sayımına göre inşa halinde 80 ünite ve 87.046 MW brüt kapasite bulunmaktadır; Uluslararası Enerji Ajansı Global Energy Review 2026'da 15 ülkede 78 GW saymakta ve kapasitenin yarısını Çin'e koymaktadır. İki toplam brüt ve net bazlarda, farklı kesim tarihleriyle açıklanmıştır ve birbirinin yerine kullanılamaz. 2025'te toplam 12,2 GW gücünde 10 reaktörün inşasına başlanmış, bunların dokuzu Çin'dedir; 3 GW şebekeye alınmış, 3 GW emekliye ayrılmış, dünya toplamı 420 GW'ta kalmıştır. Reaktörlerin 2025 uranyum ihtiyacı 68.920 tU'dur. Birliğin 05.09.2025 tarihli Nuclear Fuel Report çalışması 2040 ihtiyacını referans senaryoda 150.000 tonun biraz üzerine, üst senaryoda 204.000 tonun, alt senaryoda 107.000 tonun üzerine koymakta; kurulu gücü Haziran 2025'teki 398 GW'tan 2040'ta 746 GW'a çıkarmakta ve mevcut madenlerin 2030'ların ortasında kaynak tükenmesiyle karşılaşacağını belirtmektedir.
Orta Asya: dönüşüm ve zenginleştirme tesisi olmayan iki üretici
Özbekistan ve Kazakistan dünyanın en büyük uranyum üreticileri arasında yer almakta, ilk reaktörlerinin yakıtını ise dışarıdan sözleşmeye bağlamış bulunmaktadır; iki ülkede de dönüşüm veya zenginleştirme kapasitesi yoktur, Kazakistan'daki Ulba tesisi zenginleştirme yapmadan yakıt demeti üretmektedir. Özbekistan'ın Cizzah bölgesi Farish ilçesindeki santrali iki VVER-1000 ünitesi ile 55'er MW gücünde iki RITM-200N ünitesinden, toplam yaklaşık 2.110 MW'tan oluşmakta, sözleşme azami 9,5 milyar dolarla sınırlanmaktadır; temel plakasına ilk beton 04.06.2026'da inşaat lisansıyla birlikte dökülmüş, takvim ilk küçük modüler ünite için 2029'u, ilk büyük ünite için 2033'ü göstermektedir. Uzatom ile Rosatom arasındaki yakıt tedarik anlaşması Eylül 2025'te yapılmıştır. 02.09.2026 tarihli Cumhurbaşkanlığı sunumunda proje yönetimi, teknik kontrol ve bağımsız ekspertiz için önde gelen yabancı mühendislik şirketlerinin katılımıyla bir ortak girişim önerilmiş; yayımlanan metinde Rosatom adı geçmemiş, Uzatom 4 Eylül'de ortak mühendislik şirketinin katılımcılarının ve takviminin belirlenmediğini belirtmiştir. Yerli içerik %21 — 1,9 milyar dolar — düzeyinde olup hedef en az %30'dur. Kazakistan'da Balkhash santrali için — Ulken'de iki VVER-1200 ünitesi, 2.400 MW — Rosatom liderliğindeki konsorsiyum 14.06.2025'te seçilmiş, hükümetlerarası anlaşma Mayıs 2026'da imzalanmış, mühendislik, tedarik ve inşaat sözleşmesi 03.09.2026'da Vladivostok'taki Doğu Ekonomi Forumunda imzalanmıştır; inşaatın 2027'de başlaması, devreye alınmanın 2030'ların ortasında yapılması açıklanmıştır. İkinci santral için tercih edilen yüklenici olarak CNNC açıklanmıştır. Türkiye'de Akkuyu'nun 4.800 MW gücündeki dört ünitesi inşa halinde olup birliğin reaktör tablosunda 2025 uranyum ihtiyacı 620 tU'dur; birinci üniteye yakıt yüklemesinin tam provası olarak 163 temsilî yakıt demeti yüklenmiş, yüklemenin tamamlandığı 9 Haziran 2026'da bildirilmiştir.
Alıcılar, sözleşmeler ve takvim farkı
Avrupa Birliğindeki kuruluşlara 2025'te teslim edilen doğal uranyum 14.678 tU olmuş; bunun %15,98'i — 2.346 tU — Rus menşelidir ve dört ülke teslimlerin %83'ünden fazlasını sağlamaktadır. Tenex, zenginleştirme hizmeti teslimlerinin yaklaşık %23'ünü, dönüşümün yaklaşık %24'ünü karşılamıştır. Amerika Birleşik Devletleri'ndeki kuruluşlar 46,9 milyon libre U3O8 eşdeğeri satın almış, bu miktar 2024'ün %16 altında kalmıştır; menşe dağılımında Kanada %32, Kazakistan %28 pay almakta, zenginleştiricilere verilen doğal uranyum beslemesinin %63'ü ülke dışına gitmektedir. İki piyasa aşağıdaki tabloda, Avrupa Birliği için teslim bazında, Amerika Birleşik Devletleri için satın alım bazında karşılaştırılmaktadır.
| Gösterge | Avrupa Birliği (Euratom Tedarik Ajansı, teslim edilen) | Amerika Birleşik Devletleri (EIA, satın alınan) |
|---|---|---|
| Toplam doğal uranyum | 14.678 tU teslim | 46,9 mn lb U3O8 eşdeğeri satın alım (yaklaşık 18.040 tU), 2024'e göre −%16 |
| En büyük menşeler | Kanada ve Kazakistan | Kanada %32 · Kazakistan %28 · Avustralya %15 · Özbekistan %7 · ABD %7 · Namibya %4 |
| BDT menşeli pay | %46,81 | ayrıca belirtilmemiş |
| Rus menşeli doğal uranyum | 2.346 tU · %15,98 | 2025 için açıklanmadı |
| Yoğunlaşma | dört ülke %83'ün, altı ülke %98'in üzerinde | — |
| Zenginleştirme hizmeti | Orano ve Urenco 8,84 mn SWU · Tenex 2,74 mn · diğer 0,55 mn (Tenex yaklaşık %23) | 32 mn lb besleme; %37 yurt içi, %63 yurt dışı zenginleştiriciye |
| Dönüşüm | Rus payı yaklaşık %24; ayrı sözleşmelerle 7.908 tU dönüştürüldü (hizmet teslimlerinin %60'ı) | — |
| Politika durumu | AB'deki tüm VVER işletmecileri 2025 sonunda Rus olmayan yakıt sözleşmesi bağladı | Rus LEU ithalatı Ağustos 2024'ten itibaren yasak; muafiyet yetkisi 2028 başında bitiyor; yasak 2040 sonuna kadar |
Sözleşme tarafında Kazatomprom olağanüstü genel kurulu, Hindistan Atom Enerjisi Dairesine bağlı Satın Alma ve Stoklar Müdürlüğüne 4 milyar doların üzerinde değerde uzun vadeli tedarik için Nisan 2026'da onay vermiştir; işlem şirketin defter değerinin yarısını aştığı için genel kurul gerekmiş, kullanılan oyların %92,9'uyla kabul edilmiştir. Hindistan ayrıca 02.03.2026'da Cameco ile 2027-2035 dönemi için yaklaşık 22 milyon libre U3O8 kapsayan, yaklaşık 2,6 milyar Kanada doları değerinde dokuz yıllık anlaşma imzalamıştır. Özbekistan ile çerçeve mutabakatı 30.08.2026'da bildirilmiş, sözleşme imzalanmamıştır; mevcut Özbek uzun vadeli sözleşmesi 2026'da sona ermektedir. Cameco'nun toplam uzun vadeli taahhüt portföyü 2025 sonunda yaklaşık 230 milyon libredir. Bu hacimlerin bağlı olduğu tarihli takvimler aşağıdaki tabloda verilmiştir. Zenginleştirme kapasitesi 2030'da 2025'e göre %14,3 daha yüksek projekte edilmekte, uranyum ihtiyacının referans senaryo değeri 2040 için açıklanmakta, tesis ve maden kilometre taşları 2027 ile 2033 arasına düşmektedir. Kapasite projeksiyonu ile ihtiyaç projeksiyonu farklı bitiş yıllarına ve farklı kapsamlara sahiptir ve burada karşılaştırılmamaktadır.
| Kilometre taşı | Tarih |
|---|---|
| Kazatomprom TQZ sülfürik asit tesisi | 2027 Ç3 - 2028 Ç1 |
| Balkhash inşaat başlangıcı | 2027 |
| Orano Georges Besse II ilk üretim / tam devreye alma | 2028 / 2030 |
| Centrus ticari HALEU, yılda 12 t | 2029 |
| Özbekistan NGS, ilk küçük modüler ünite | 2029 |
| Özbekistan NGS, ilk VVER-1000 | 2033 |
| Zenginleştirme kapasitesi projeksiyonu | 2030 (2025'e göre +%14,3) |
| Referans senaryo uranyum ihtiyacı 150.000 tU üzeri | 2040 |
Metinde ve şekillerde kullanılan kaynaklar: World Nuclear Association — World Uranium Mining Production (20.01.2026), Uranium Enrichment (04.09.2026), World Nuclear Power Reactors and Uranium Requirements (08.09.2026), Uranium in Uzbekistan (11.06.2026), Uranium in Namibia (21.01.2026), Nuclear Fuel Report 2025 basın açıklaması (05.09.2025); Kazatomprom 2025 dördüncü çeyrek işletme ve ticaret güncellemesi (02.02.2026) ve 2026 ilk yarı sonuçları (21.08.2026); Navoiyuran 2025 tam yıl ön sonuçları (13.04.2026); Cameco 2025 dördüncü çeyrek sonuçları (13.02.2026) ve Hindistan tedarik anlaşması bülteni (02.03.2026); Centrus Energy'nin Amerika Birleşik Devletleri Enerji Bakanlığı HALEU sözleşmesine ilişkin bültenleri (05.01.2026 ve 01.07.2026); Orano'nun Georges Besse II ve Nijer tahkimine ilişkin açıklamaları (20.01.2025); Euratom Supply Agency 2025 yıllık raporu; Amerika Birleşik Devletleri Enerji Enformasyon İdaresi, Uranium Marketing Annual Report 2025; Uluslararası Enerji Ajansı, Global Energy Review 2026 — Nükleer; Uluslararası Atom Enerjisi Ajansı Güç Reaktörü Bilgi Sistemi; TradeTech aylık fiyat göstergeleri; World Nuclear News (22.08.2025; 11.08.2026; 01.09.2026; 03.09.2026); NucNet (10.06.2026); Anadolu Ajansı (09.06.2026); American Nuclear Society; president.uz (02.09.2026), gazeta.uz, spot.uz ve Interfax. Telif hakkı korunan içerik yeniden yayımlanmamaktadır. Değerlendirme UzEnergyNews tarafından yapılmıştır.